回收只是入场券,再飞一次才是账:火箭落了两次地,发射价格为什么还没降?
2026年11月1日 · 来源:稳点科技观察 · 作者:稳点科技观察编辑部
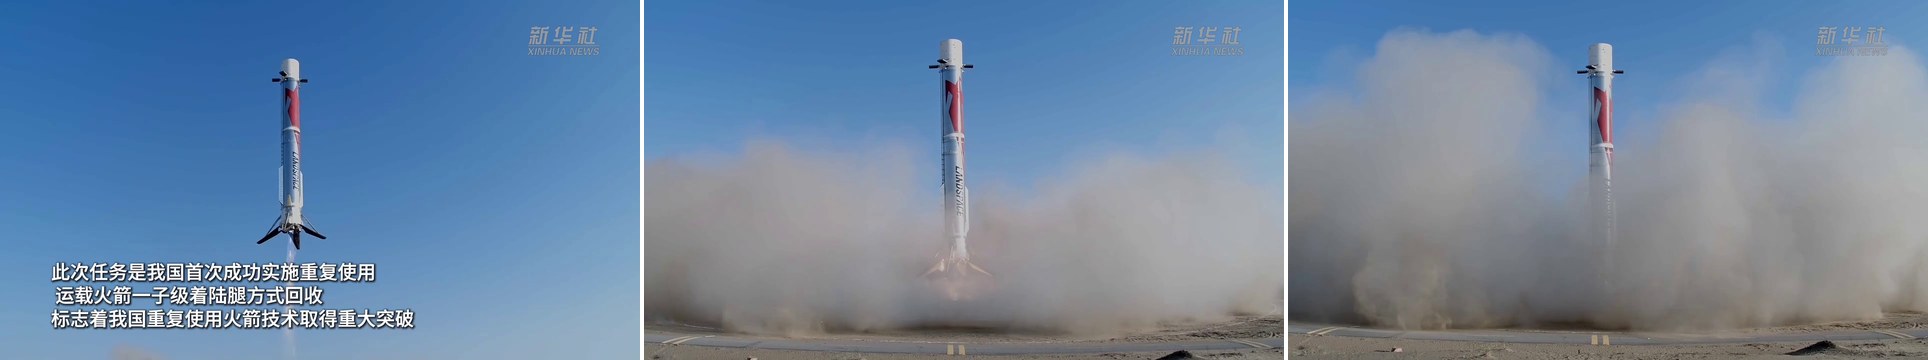
8 月 19 日早上 7 点 35 分,朱雀三号遥二从酒泉起飞。几分钟后,它的一子级在甘肃民勤展开支腿,落进自己掀起的一团尘土里。
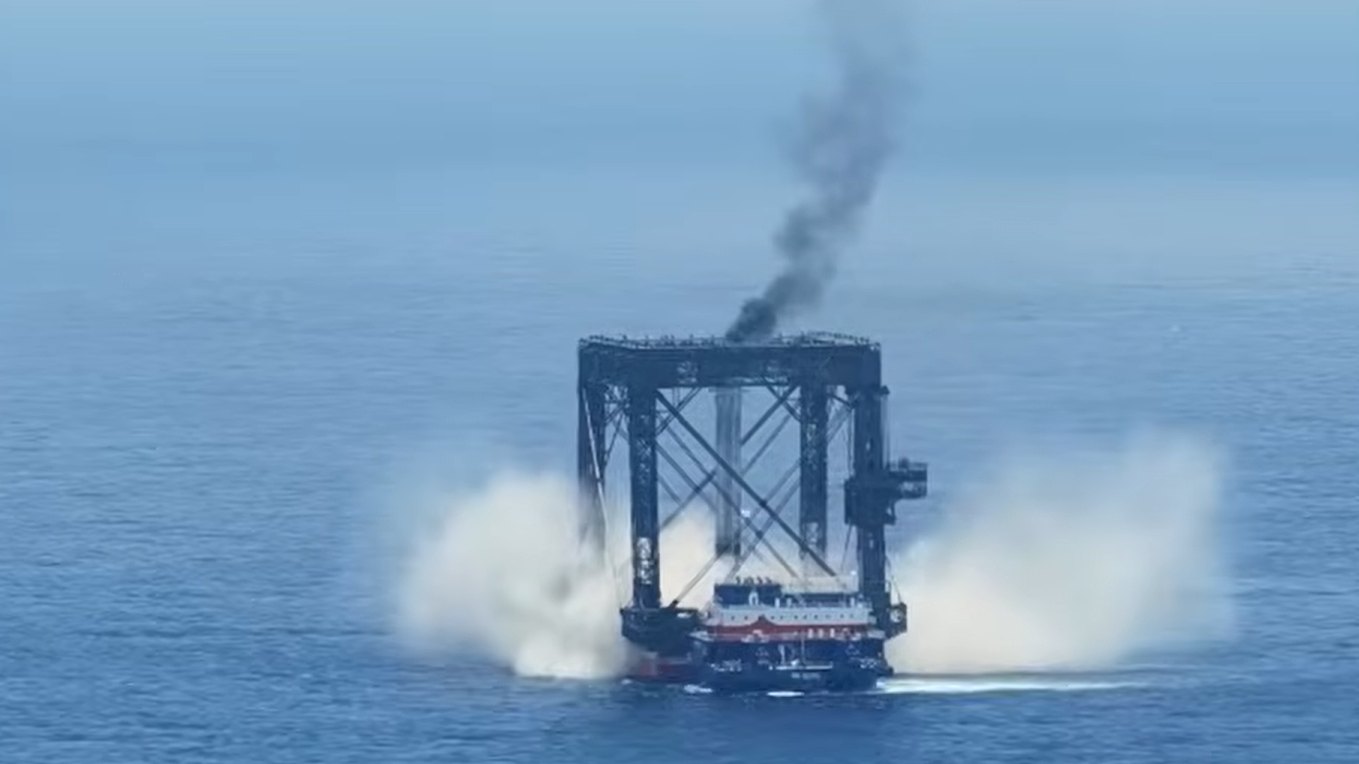
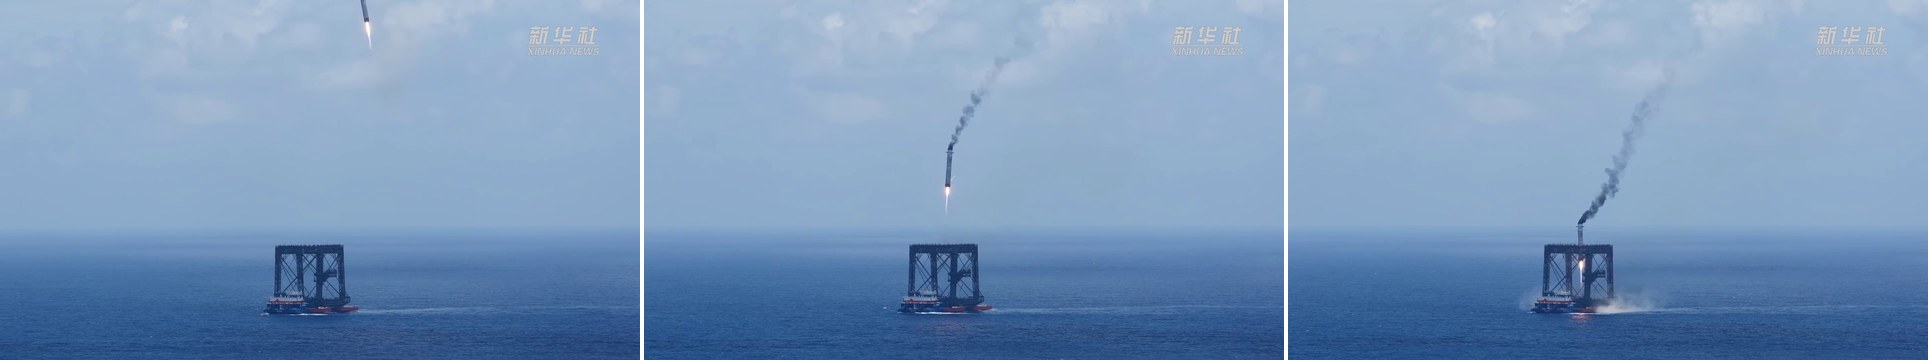
四十天前,7 月 10 日,海南外海,长征十号乙的一子级从天上落下来,被回收船上的一张网接住。
两条新闻的标题几乎一个口径:中国商业航天进入复用时代。这句话现在说,早了。
编辑部想先泼一点冷水。截至 11 月 1 日,这两枚一子级都没有再点过火。公开报价里,也找不到哪一份因为回收而下调。回收只是入场券:能不能再飞,飞一次省多少,省下的钱归谁,三件事一件都没兑现。做卫星应用、做星座、做航天供应链的人,以及盯着商业航天板块的人,该算的是这笔账。
账面上的省钱,先算一遍
新华社报道遥二时给了两个数:一子级约占整箭成本的 70%,液氧甲烷燃料只占发射成本的 1% 到 3%。火箭的钱花在箭体上,不花在燃料上,复用故事的底气就在这里。
但占 70%,不等于复用一次省 70%。编辑部按这个比例做了一个简化推演:一子级记 70,二子级和整流罩这些每次都要新造的部分记 30,一次性使用时整箭硬件成本是 100。再放三个变量进去:一子级设计飞几次,每次飞完翻修花一子级造价的百分之几,每次回收成功的概率。
| 情景 | 设计复用次数 | 每次翻修成本 | 回收成功率 | 一子级平均实际飞行 | 每次发射硬件成本 | 折算到每公斤 |
|---|---|---|---|---|---|---|
| 一次性 | 1 | — | — | 1 次 | 100 | 100 |
| 谨慎起步 | 2 | 10% | 100% | 2 次 | 68.5 | 79.7 |
| 小批量复用 | 5 | 10% | 90% | 4.1 次 | 52.4 | 61.0 |
| 目标情景 | 10 | 10% | 90% | 6.5 次 | 46.7 | 54.3 |
| 宣传口径 | 20 | 10% | 95% | 12.8 次 | 41.9 | 48.8 |
| 宣传口径,翻修很贵 | 20 | 20% | 80% | 4.9 次 | 55.3 | 64.4 |
| 最乐观 | 20 | 5% | 100% | 20 次 | 36.8 | 42.9 |
最后一列多算了一步。回收要给一子级留推进剂,运力会缩水。维基百科记录的朱雀三号增程型(Zhuque-3E)参数是:一次性使用时低轨运力 21.3 吨,下游回收 18.3 吨,少了约 14%;要一子级飞回发射点,只剩 12.5 吨,少了四成多。表里按 18.3 吨折算。
读这张表,别盯着某一个数字,看形状。设计寿命写 20 次,每公斤硬件成本也只降到一次性的 43% 到 64%,离“二十分之一”差得很远。二子级和整流罩每次都得新造,这 30 去不掉;翻修要花钱;回收一旦失败,整枚一子级就报废。成功率 80% 的话,名义上的 20 次复用,平均只飞得了 4.9 次,成本反而比“10 次、成功率 90%”那一行更高。
所以头一两年,真正值钱的是回收成功率和单次翻修的花费,设计寿命那个大数字只是宣传里好看。偏偏这两项,国内都没有公开数据。回收成功率,编辑部能查到的样本是两次成功、两次失败,失败的是朱雀三号遥一和长征十二号甲遥一。翻修一次花多少钱,没有一家公司说过。要多久,蓝箭只给过一个“六个月内”的计划。表里的 10% 和 90%,是编辑部的假设,也是整张表最虚的两格。
那两次失败,值得单独看一眼。朱雀三号遥一在 2025 年 12 月 3 日起飞,二级入轨,一级在着陆段点火后发生异常燃烧,没落到场坪,总指挥戴政事后说,最后一次刹车操作没有处理好。遥二把着陆点火的发动机数量减了下来,还加了预示落点的安控功能,八个月后落地成功。长征十二号甲遥一是 12 月 23 日,二级入轨,一级回收没成。官方只说要复盘,原因没公布。两次失败,一次栽在最后几秒,一次不知道栽在哪。唯一的成功,落地后又起了火。拿这个样本去支撑“回收成功率 90%”,还差得远。
还有一层容易被略过。上面用的是增程型参数,已经飞过的是基础型:同一份资料里,它一次性运力 11.8 吨,下游回收 8 吨,少了近三分之一。按这个比例重新折算,“目标情景”那一行的每公斤成本不是 54.3,而是 68.8。
行业里对复用到底能省多少,吵得很凶。维基百科“猎鹰 9 号”词条的定价一节记了两种说法:马斯克说回收和翻新的成本不到 10%,飞两次就能回本;ULA 的 CEO 托里·布鲁诺估算,每枚助推器要飞十次左右,才能盖过复用多出来的成本。两位都是这行里最懂的人,估算差了五倍。
表里只有硬件。发射场、测控、保险、回收船、翻修产线,这些一年到头都得花的固定成本,没有算进去。蓝箭自己的数字,恰好能补上这一块。据媒体对遥二的报道转述,公司测算单次发射收入约 1.5 亿元,常态化复用后单次边际成本有望降到约 6000 万元,最早 2029 年实现整体盈利。另有业内人士估算,蓝箭这样的公司每年固定成本在 6 亿到 10 亿元,毛利率按 50% 算,盈亏平衡需要年营收约 20 亿元。把两个数放一起:单次 1.5 亿,一年得飞 13 次以上才摸得到 20 亿;如果一年只飞 10 次,每次要摊 6000 万到 1 亿的固定成本,和宣传里“边际成本 6000 万”一样大。
一年能飞几次,蓝箭一家说了不算。
买火箭的人,才是定价的人
先看国内的发射量。腾讯新闻的年中统计显示,中国航天 2026 年上半年发射 44 次,其中 3 次失利,比去年同期的 35 次多了约 26%。商业发射涨得更快:据媒体统计,2025 年全年 50 次,2026 年上半年已经 30 次。这 30 次里,真正由商业火箭实施的只有 17 次,用了 10 款,送上去 84 颗卫星。算上国家队,参与商业发射的火箭一共 16 款,来自 9 家企业或单位。30 次摊到 16 款上,每款半年不到 2 次。照这个频次,一款火箭一年也就飞三四次。复用要的那条翻修产线,一年里有多少天真在干活,是个问题。观察者网的文章还提到,商业入轨任务要按次申请许可,每飞一次走一遍流程;对一年要飞十几次的业务,这是节奏上的约束,约束多大,文章没有量化。
再看谁在买。上半年,国网星座(GW)发射 5 组 41 颗,千帆星座发射 6 组 92 颗,合计占商业卫星发射量约 69%。按卫星数算,国内商业发射的七成,是这两个星座的。说白了,这批火箭公司眼下是在拿同两家客户的订单,练各自的复用。
垣信卫星(千帆的运营方)2025 年的一次招标,可以当价格锚。公开报道里,招标金额 13.36 亿元,采购 7 次发射、94 颗卫星,一箭 10 星含税单价 5.5 万元/公斤,一箭 18 星 5 万元/公斤,采用“在轨交付”。前两次招标因为供应商报名不足三家而失败。蓝箭的招股书披露,公司中标了其中一箭 18 星的任务,还写明朱雀三号已进入中国星网的核心供应商名录。有分析者估计,国内商业发射的价格大致在 5 万元/公斤上下,实际成交通常还有折扣。
分析者按招股书和同类公司披露的数据测算,一次性的朱雀二号单次成本约 1.3 亿元,引力一号约 1 亿元;按 2.8 到 4.8 吨级的组网任务算,单次理论收入在 1.4 亿到 2.4 亿元,实际成交通常还有折扣。同一批分析里有个判断:商业火箭目前的收入,可能只是刚够覆盖成本,离稳定盈利和摊回研发投入还有距离。
“在轨交付”四个字值得停一下:卫星到了轨道才付钱,发射失败的损失在卖方。复用箭的故障率现在没有数据,买方肯不肯把自己的卫星放上一枚“二手”箭,肯的话要多少折扣,没人知道。
放到国际上比,5 万元/公斤按 7.1 的汇率约合 7000 美元,和 SpaceX 公布的拼车价(太阳同步轨道 50 公斤起 35 万美元,超出部分每公斤 7000 美元)几乎一样。整箭采购的差距才大:NASA 一项研究用猎鹰 9 号的公开报价 6200 万美元除以 22.8 吨运力,约 2720 美元/公斤,折合 1.9 万元上下。国内各家喊的“2 万元/公斤”,对标的是这个数,不是拼车价。
喊价的人不少:蓝箭 2024 年说朱雀三号目标 2 万元/公斤,中科宇航说力箭二号复用后有望降到 2 万多,箭元科技说一级复用 20 次的前提下做到 2 万以下。这些都是目标。力箭二号总指挥还说过,不回收状态下成本约 3 万元/公斤。注意,这是成本,不是报价。手里有实际采购数据的是长光卫星,它在上交所问询回复里披露:2020 年到 2023 年上半年,单位重量发射费用 7.5 万到 10.2 万元/公斤。两组数口径不同,不能直接相减,但方向一致:价格在往下走,而这一轮下降发生在没有任何回收火箭复飞的时候。
靶子自己也在动。2026 年春天,SpaceX 的星舰 V3 首飞,据 NASASpaceflight 报道,表现好于前几次首飞,但回到助推器捕获之前还有问题要解决。星舰要是跑通,今天各家喊的“2 万元/公斤”,对标的就是一个继续下移的靶子。
美国那边是另一种景象。到 8 月 22 日前后,猎鹰 9 号今年的发射已近 100 次,其中约 77% 是星链任务,SpaceX 最大的客户是它自己。中国这边,千帆目标年底在轨 324 颗,9 月中旬约 256 颗,还差 68 颗,一箭 18 星的话,至少再飞四次。需求是真的,但是分批的,有终点的。观察者网那篇文章的作者认为,两大星座组网期过去之后,补网和换代的发射量会比现在小,现在这么多家发射企业,到时候未必都养得活。
省下的钱,大概率不会留在卖方手里
买方集中、手里有选择:招标有限价,供应商不够三家就流标,流标后放宽条件再来。假如复用真把成本压下来,下一轮招标的限价,会从 5 万往下找,省下的钱会被买方拿走一大块。
卖方这边,蓝箭是最好的观察样本。据招股书相关报道,2023 年营收约 395 万元,亏损 11.87 亿元;2024 年营收约 428 万元,亏损 8.76 亿元;2025 年营收超过 5200 万元,亏损超过 17 亿元。三年累计亏损超过 37 亿元。公司的期权激励考核目标是:2026 年营收不低于 5 亿元,2027 年不低于 10 亿元。等于要在一年内,把收入做到现在的十倍。2025 年底,蓝箭向科创板提交招股书,拟募资 75 亿元,全部投向可重复使用火箭:27.7 亿元扩产能,47.3 亿元做技术。2026 年 6 月 29 日,审核状态从“中止”恢复为“已问询”。七周后,朱雀三号遥二回收成功。
以上都是事实,下面是编辑部的解读:对一家排队上市、募资全投复用的公司,“能回收”早就不只是技术问题,也是估值问题。这不是蓝箭一家的事。2026 年一季度,中国商业航天完成 46 起融资、80.2 亿元;上半年共 102 起,披露金额约 177 亿元,是去年同期(54 起,约 28 亿元)的六倍多,十余家企业在排队上市。回收在资本市场上的叙事价值,比它眼下能给公司省下的钱大得多。
民营火箭最大的变量是国家队。长征十号乙由航天科技集团一院研制,集团的陈牧野对新华社说,它“主要瞄准我国商业发射市场”。长征十二号乙 6 月 1 日首飞,据报道发射的正是千帆第 10 批组网卫星。国家队不是在旁边观战,它在抢商业订单,还在给同一批星座发射。有分析者的看法是,国家队在可靠性和运力上优势明显,民营火箭主要只能在成本端竞争。垣信那次招标两度流标,说明当时合格的供应商确实少;9 月 15 日下午 2 点 26 分,朱雀二号改进型第一次承担千帆的大型组网任务,一箭 10 星。次日清晨 6 点,东方空间的引力一号从上海东部海域海上发射,又送上去 8 颗千帆卫星,和前一次只隔了 15 个半小时。两家民营火箭,一天半里交了 18 颗星,总算挤进了主流订单。挤进去之后能不能站稳,要看每年飞几次。
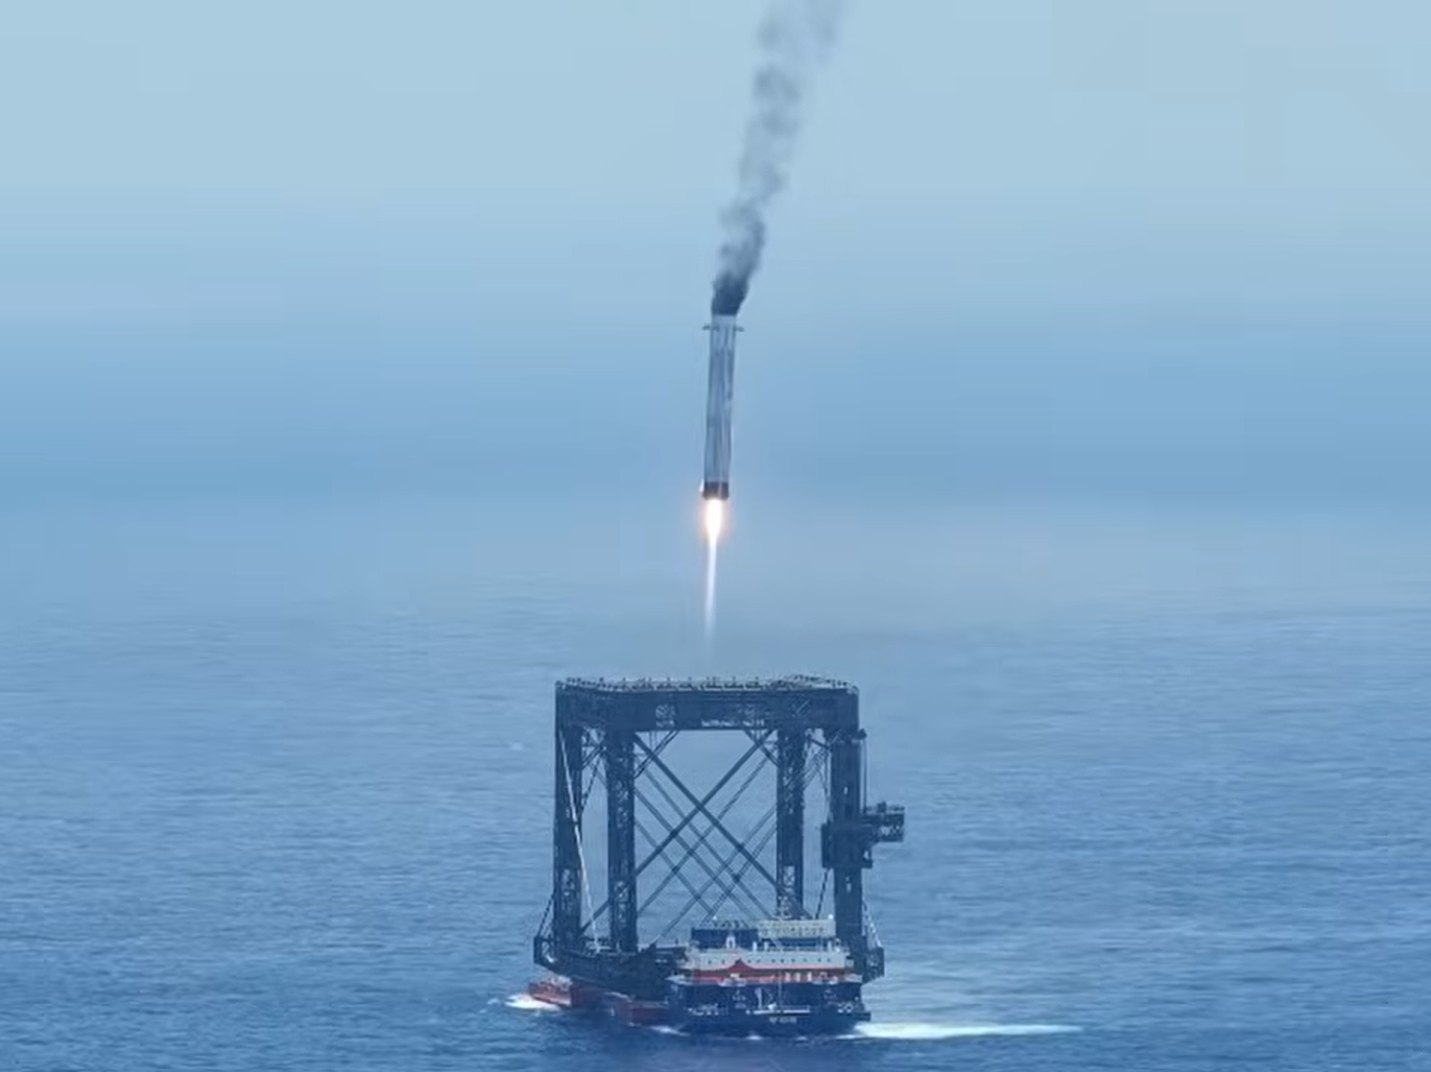
两条回收路线,也是两种赌法。长征十号乙用网,不带着陆腿,省重量。有报道称落点精度放宽到 50 米级,代价是海上得有一艘专门改造的回收船。朱雀三号走陆地支腿,这条路猎鹰 9 号走通了,对落点精度和场地的要求更高。遥二落地之后,Spaceflight Now 写到社交媒体视频显示箭体尾段起火;NASASpaceflight 8 月 23 日的标题是“朱雀三号在里程碑式的着陆之后倒下”;维基百科把这次回收记为“部分失败”,理由是着陆后起火、一条支腿失效、箭体倾倒。官方通稿没写这一段,蓝箭的检查结果,编辑部也没有查到公布。
网系路线还有一笔单独的账:船。“领航者”号 2025 年 11 月交付,长 144 米、宽 50 米,满载排水量 2.5 万吨,由中船广船国际联合中科院深海所改建。造价编辑部没有查到,但道理很直白:一艘 2.5 万吨的船,不管一年接几次箭都要养,回收任务越多,摊到每一次的越少。网系路线的经济性,同样押在发射频次上。
两条路各有各的下一道坎。搜狐号一篇文章的判断是,网系捕获和支腿着陆给箭体的受力不一样,网系捕获之后箭体结构还剩多少寿命,有待验证。支腿路线的麻烦出在落地之后:有一种说法是,遥二先在发动机段起了小火,随后在排放残余推进剂前后又起了更大的火。落地只是第一步,一枚还带着推进剂的箭体落地后怎么处置,也得练。
谁先让同一枚一子级再飞一次,谁就拿到下一阶段的叙事、订单和估值。不论哪条路线,这一步都还没人迈出去。
供应链是个很少被谈到的角落。复用的本质,是用更少的一子级完成同样多的发射。一枚一子级飞十次,同样的发射量下,一子级的制造量理论上只要原来的十分之一。做贮箱、发动机、阀门、结构件的厂商,面对的是从“卖箭”到“卖发射”的转变,订单形态要变,增量会转到检测、翻修、回收船和地面设备上。这是推演,不是已经发生的事。
各方想要的东西,其实互相拧着。买方要价格快降;卖方要复飞快来,价格最好慢降;资本要故事快讲。三家的要求互相拧着。
接下来该盯什么
时间表上有三个可以直接核对的节点。航天科技集团官方稿的原话是,长征十号乙预计年底前完成一子级复用飞行,年底那次飞的是不是 7 月被网接住的那一枚,公开信息里没有说。朱雀三号,公司说过六个月内完成箭体检查和翻修,总设计师又说过争取第四季度首次复用飞行。从 8 月 19 日往后数六个月,是 2027 年 2 月中旬,和第四季度对不上。要么翻修比计划快,要么年底飞的是另一枚箭。长征十二号甲 2025 年 12 月首飞,二级入轨,一级回收没成,后续尝试的结果编辑部没查到。
时间算不算正常,先看参照物。猎鹰 9 号第一次着陆在 2015 年 12 月 21 日。
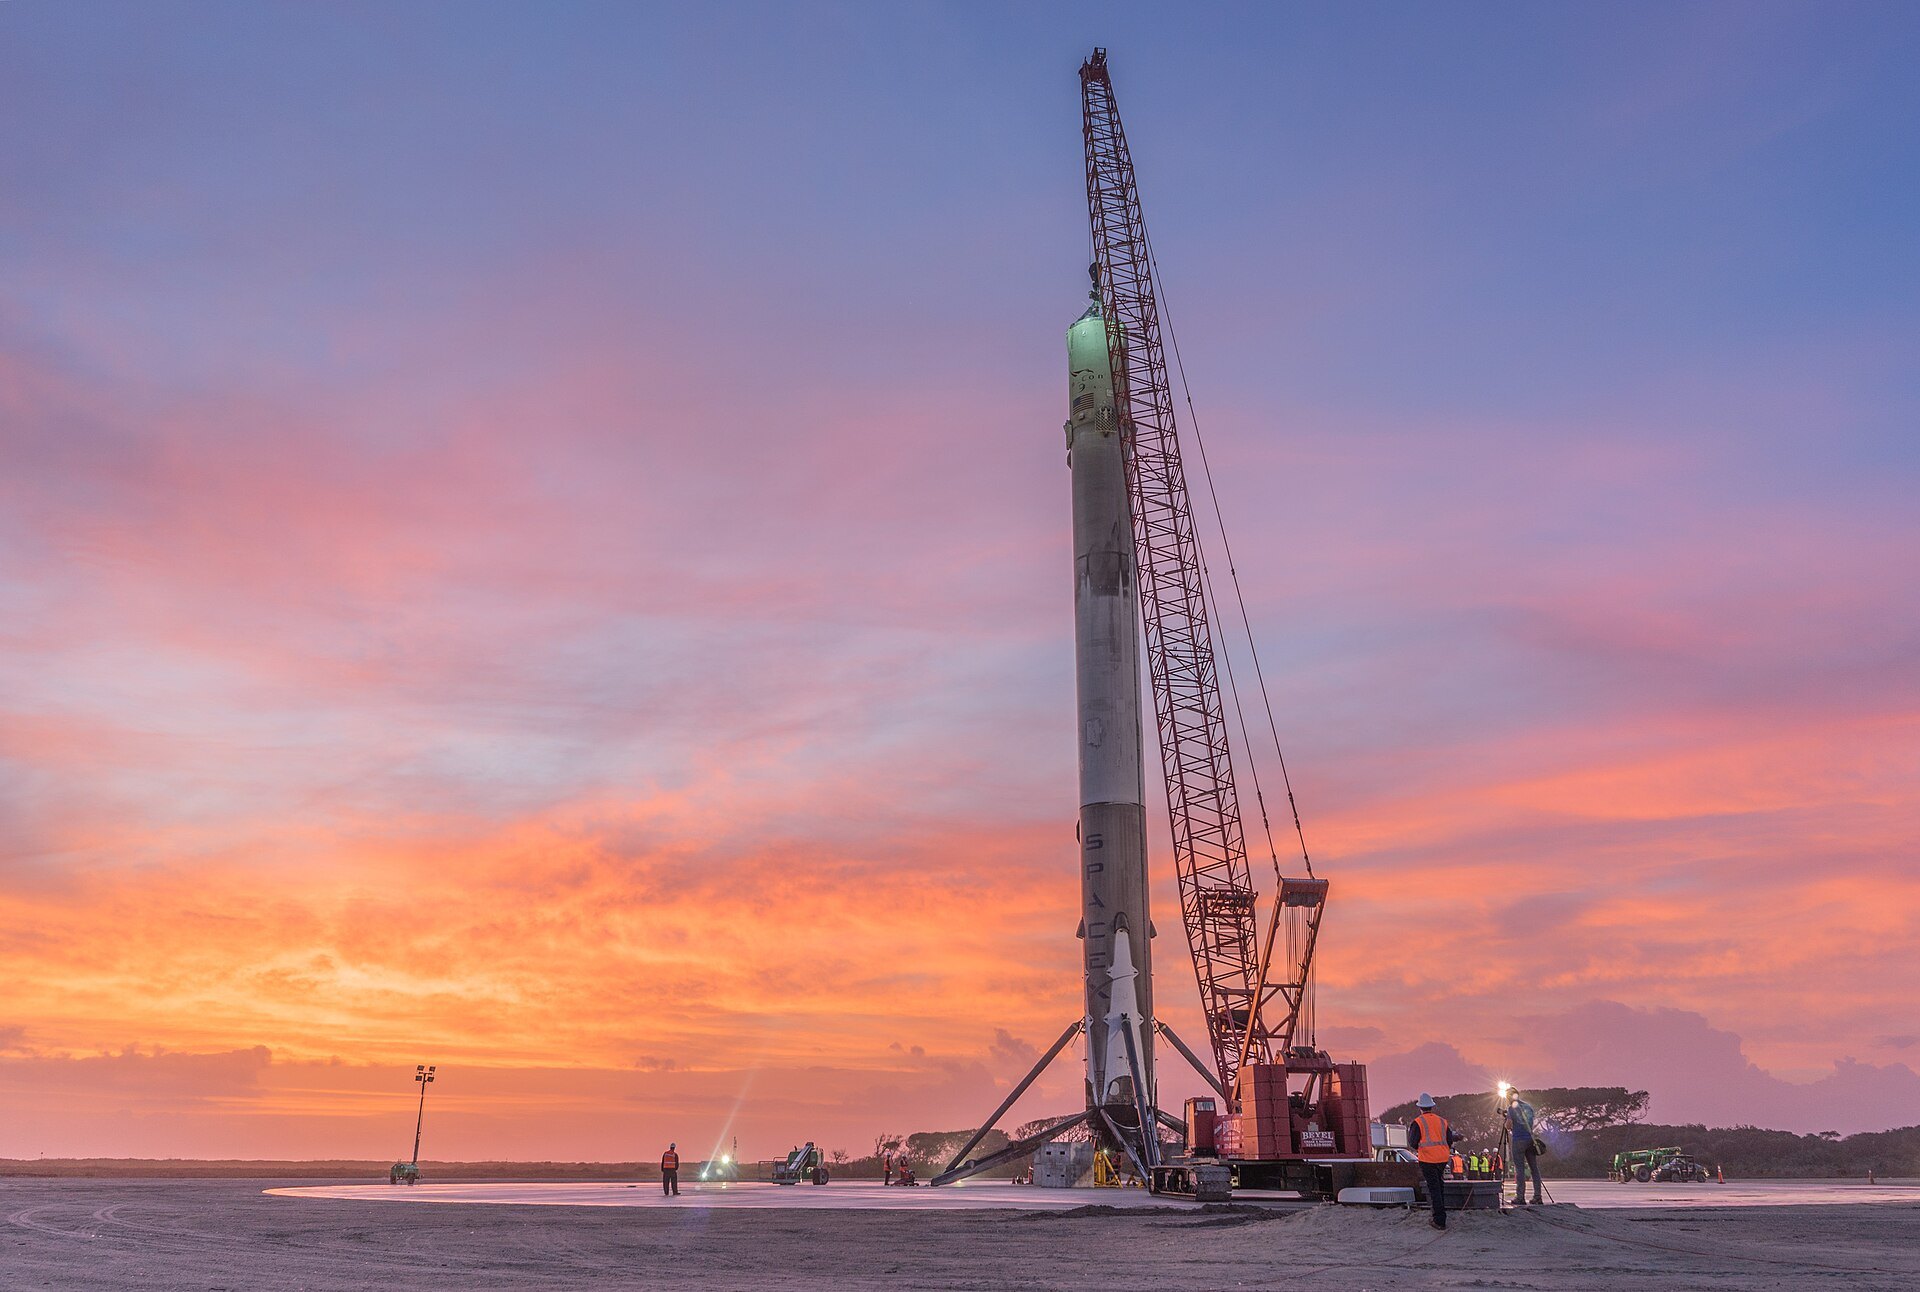
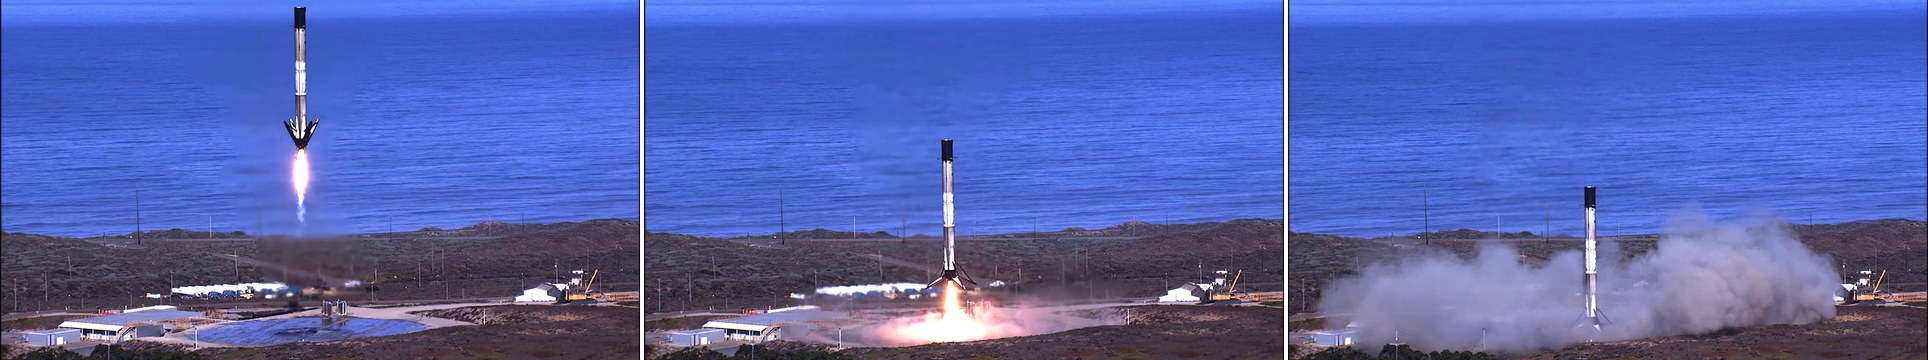
2016 年 4 月,CRS-8 任务的一级降落在驳船上,就是下面这枚 B1021。2017 年 3 月,它带着 SES-10 卫星第二次升空,成了第一枚复飞的助推器。从猎鹰 9 号的第一次落地算,隔了 15 个月;从这枚箭自己落地算,将近一年。
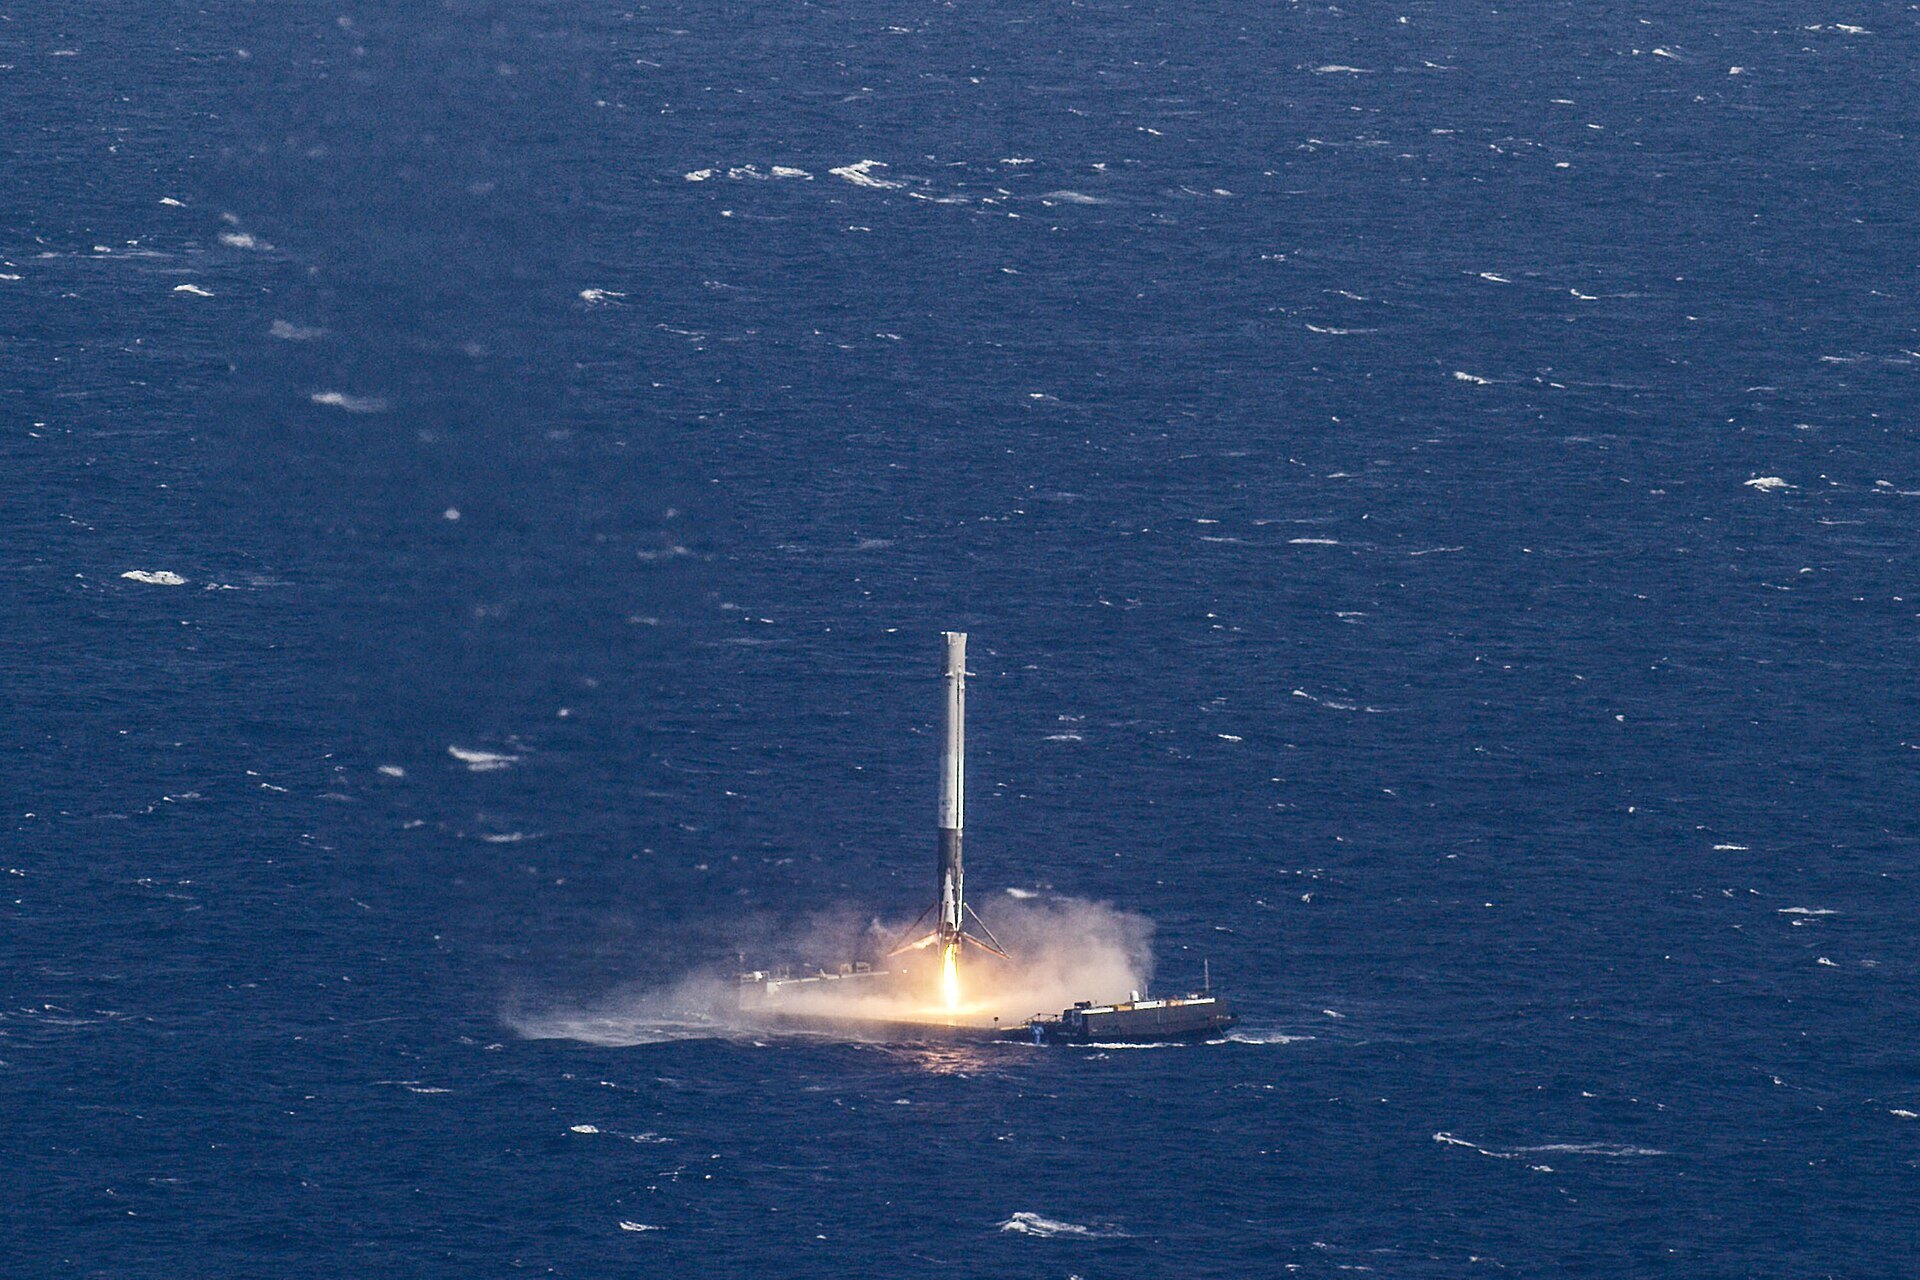
蓝色起源的新格伦快得多:2025 年 11 月 13 日第一次着陆,2026 年 4 月 19 日同一枚助推器复飞,隔了 157 天。猎鹰 9 号后来把复用做成了常态,B1067 这一枚助推器,8 月下旬飞到了第 37 次。中国这两枚,7 月 10 日那枚到 11 月 1 日是 114 天,8 月 19 日那枚是 74 天,都还没走到新格伦的 157 天。
要判断复用是真的还是故事在讲,除了日期,还有几个数值得盯。一是翻修周期有没有短于制造周期,朱雀三号的副总设计师董锴提过这个目标,但它只是研制目标,没有公布成指标。二是下一轮星座招标的限价有没有跌破 5 万元/公斤:跌了,说明买方已经把降价预期写进价格;没动,说明复用还没上谈判桌。三是蓝箭 2026 年全年营收能不能摸到激励目标的 5 亿,以及 IPO 的审核进展。最后是一年到底飞几次。
往下大致有几种走法。复飞顺利、翻修控制在两三个月,买方会马上把它写进下一轮招标,限价向 5 万以下移。卖方头几轮还能留住一部分利润,之后被竞争摊薄。复飞成功但翻修又慢又贵,价格几乎不动,复用变成卖方自己消化成本的手段,买方得不到好处。如果复飞出了事故,买方对二手箭会很谨慎,“在轨交付”的合同会让卖方吃下损失,行业的估值叙事要回撤一轮。哪条会发生,现在没有人能打包票。
给不同的读者几句实在话。做卫星应用或星座运营的,2027 年的商业计划里,发射价格别按 2 万元/公斤放进基准情景。2 万是目标,3 万是力箭二号不回收状态下的成本,5 万是 2025 年招标的单价。用 3 万到 5 万做基准、2 万做上行情景,等同一枚火箭二次飞行落了地、招标限价松动,再往下调。做航天供应链的,先分清自己的产品是一次性消耗还是可复用部件,前者订单量会随复用推进被摊薄,后者的寿命和检测能力会变成新卖点。关注商业航天板块的,公告的看点可以换一换:“首次回收成功”已经发生两次,信息量有限,“同一枚一子级第二次飞行”和“翻修周期”才是增量。以上不构成投资建议,只是说明哪些信息已经被讲过,哪些还没有。
长征十号乙说年底前复飞。到那天,打开公告,找一句话:这次飞的箭,是不是 7 月被网接住的那一枚。是,上面这些账就可以开始改写;不是,就还只是回收。
标签:可重复使用火箭 长征十号乙 朱雀三号 猎鹰9号 商业航天
声明:本文数据均来自公开资料,仅供行业参考,不构成任何投资、医疗或其他专业建议。如发现事实或版权问题,请联系 wendianshuzi@163.com。