全球第一个获批的植入式脑机接口,标价 47.5 万元、医保不报:半年融资 72 亿的赛道,到底卖给谁?
2026年11月1日 · 来源:稳点科技观察 · 作者:稳点科技观察编辑部
2026 年 3 月 13 日下午,国家药监局官网发了一条消息:批准博睿康医疗科技(上海)有限公司的“植入式脑机接口手部运动功能代偿系统”创新产品注册申请。注册证编号国械注准 20263120537,三类医疗器械。多家媒体把它称作全球首个获批上市的侵入式脑机接口医疗器械。
七个半月后的 10 月 28 日,脑虎科技宣布完成 7 亿元 B 轮融资,同一天的行业小时报里有一句统计:过去 13 年,脑机接口赛道累计融资 93.7 亿元,其中近半年约 72 亿元。
一边是第一张注册证,一边是半年融到 72 亿元。夹在中间的是一个问题,几乎没有稿子回答:这张证上的产品,标价多少,谁来付钱?
先读懂“获批”:它批的是一只手,不是一个意念
脑机接口的新闻容易让人想到“用意念控制一切”。注册证上的字写得很窄。
据报道,这款产品适用于颈段脊髓损伤导致的四肢瘫患者,通过气动手套设备辅助,实现手部的抓握功能代偿。获批依据是一项 32 例的多中心临床研究,数字来自复旦大学附属华山医院院长毛颖的访谈。也就是说,患者想“抓”,电极读到相关脑区信号,信号驱动手套完成抓握。它解决的是一个定义清楚的功能缺失。
对比来看,美国 Neuralink 展示过的是用意念控制光标、浏览网页、玩游戏,2026 年 7 月 23 日又放出受试者用意念控制电动轮椅的视频。这些演示都在临床研究里,据所引文章的梳理(截至 2026 年 8 月),文中没有提到 Neuralink 的任何产品获得上市批准,在跑的是美国 PRIME、加拿大 CAN-PRIME 这样的早期可行性研究和用来控制试验性机械臂的 CONVOY 研究。
两种“领先”,对应的是两种路线:中国率先拿到注册证的,是一个窄适应症、可审评的医疗器械;美国的头部公司,演示的功能更宽,距离注册证还差一次完整的临床确认。
47.5 万元,挂在 27 个省
价格出现在博睿康向上交所科创板提交的首轮问询回复里(《科创板日报》2026 年 9 月 30 日报道)。产品名 NEO-ONE SCI,已在 27 个省份挂网,挂网价 47.5 万元/套,尚未纳入国家及地方基本医保目录。回复披露:2026 年 7 月以来已销售 13 套,完成 8 例终端植入,在手订单和意向订单超过 70 套,已完成全国 42 家三甲医院相关科室的专家培训。这些是公司自述,编辑部没有直接核对上交所原始文件。
要读这几个数字,先看清它们各自是什么。“超过 70 套”里包含意向订单,回复没有把两类分开,不能当作确定交付的销售。13 套是销售,8 例是真正做完手术的,中间的差,是还没做手术的设备。
编辑部做几笔粗算,只代表量级。13 套按挂网价算,约 617 万元;70 套全部成交,约 3325 万元。再看钱的另一头:脑虎一家公司的一轮融资 7 亿元,是这 70 套订单金额的约 21 倍。这些数字没有错,它们描述的是产业所处的阶段:钱先到了,收入还在“套”这个单位上数。
付钱的一侧,目前有一个新出现的缓冲:2026 年 5 月,相关自费耗材被纳入上海“沪惠保”保障范围,按挂网价的 30% 赔付,年度赔付上限 15 万元,要满足适应症、就诊机构和理赔条件。按 47.5 万元算,30% 约 14.25 万元,刚好在上限以内。这是商业补充保险,不是基本医保。
公司账本:真正挣钱的,是非侵入式的脑电采集
要判断“脑机接口第一股”的底色,翻一翻博睿康招股文件里的账。
2023 到 2025 年,公司营收分别为 7521 万元、6597 万元和 1.08 亿元;归母净利润分别为亏 4876 万元、亏 4953 万元、亏 2.30 亿元。2026 年上半年,营收 4634 万元,净亏损 6548 万元,扣非后归母净利润亏 7385 万元,研发投入占营收的 103.58%。截至 6 月底,货币资金 1.05 亿元,另有结构性存款 5.12 亿元,未分配利润为负 5.32 亿元。公司拟融资 25 亿元,其中脑机接口研发项目由 15.4 亿元上调到 17.76 亿元,产业建设项目由 4.1 亿元下调到 1.74 亿元,也就是说,新钱更多押在研发上,较少押在扩产上。
收入结构有一个常被忽略的事实:公司的主营业务收入全部来自非侵入式产品,脑电采集系统是第一大来源,2025 年占 72.32%,2026 年上半年占 64.56%。那个 47.5 万元的侵入式系统,在已披露的数字里没有单独的收入金额。
账款方面,2026 年上半年应收账款账面余额 2482 万元,占营收的 53.56%;逾期应收账款 2190 万元,逾期率 88.23%;一年以上应收账款占比 52.99%,同行可比公司是 26.38%。公司对塔威(天津)等客户的 273 万元应收账款全额计提了坏账准备。这些数字说明,卖设备给医院和科研单位的回款周期很长。
市场空间方面,公司引用的数字是:适应症对应的存量患者超过 50 万人,每年新增超过 2 万人;预计 2035 年国内脊髓损伤适应症的脑机接口医疗器械市场规模约 76 亿元,其中对应细分人群约 61 亿元。按 47.5 万元一套粗算,61 亿元约合 1.28 万套。同一份文件承认的风险也很直接:商业化受医保政策制约;产品定价较高,可能要经历较长的市场导入期;临床医生称多数医疗机构仍持观望态度。
同一个适应症上的对手已经排好了队:芯智达、阶梯医疗、智冉医疗、脑虎科技的脊髓损伤适应症产品,已进入确证性临床阶段。另有两条上市线索:强脑科技被曝保密递交港交所申请,术理创新(非侵入式)已办理上海证监局辅导备案。文件称,目前还没有以脑机接口为主营业务的公司登陆 A 股。
手术费 6552 元,设备价 47.5 万元
另一条价格线来自国家医保局。2025 年 3 月 12 日,国家医保局发布《神经系统医疗服务价格项目立项指南》,为脑机接口单独立项,设立了侵入式脑机接口植入费、取出费,以及非侵入式脑机接口适配费等项目。
湖北是第一个公布价格的省份,2025 年 3 月 31 日定的是:侵入式植入费 6552 元/次,取出费 3139 元/次,非侵入式适配费 966 元/次。四川把它并入神经系统价格整合,政府指导价是最高限价,植入费最高 6583 元/次。国家医保局 2026 年 4 月的通报说,多数省份已制定相关政府指导价,侵入式植入费集中在 6000 到 6600 元,非侵入式适配费在 960 元左右。
两条线放在一起,一个关键事实就出来了:手术服务费约 6500 元,设备挂网价 47.5 万元,设备价是手术费的约 72 倍。服务价格已经立项并有了指导价,设备本身仍在医保目录之外,47.5 万元基本要由患者或其他渠道承担。这是国内医疗器械创新产品的常见路径:先注册,再挂网,再谈医保。注册和挂网已经走完,医保还没动。
数字对不上的几个“例数”
读脑机接口新闻,常遇到一串互相打架的数字,编辑部把它们对一下。
Neuralink:2026 年 1 月官方宣布临床试验受试者增至 21 人;阶梯医疗的一篇报道引用公开信息,称 Neuralink 长期植入为 27 例。两者口径不同,一个是受试者数,一个是长期植入数。阶梯医疗称自己累计完成 42 例长期植入,是“全球长期植入患者最多的全侵入式脑机接口企业”。脑虎科技则披露已完成 65 例临床试验,这个数字不是同一口径,临床试验例数可能包含不同阶段、不同设备的受试者。博睿康注册证依据的是 32 例多中心研究。
四家的数字,分别是 21、42、65、32。把它们排成一列,会得出“谁领先”的结论,而这个结论没有可比性:受试者、长期植入、临床试验例数,三个口径。读到这类新闻,先问分子是什么。
资本的数字:90 亿、420 亿,还有一个“约 2 万例”
再看海外的钱。
Neuralink 最近一次公开的一级融资是 2025 年 6 月的 E 轮,约 6.5 亿美元,估值约 90 亿美元,参与方包括 ARK Invest、红杉资本、Thrive Capital。2026 年,二级市场数据(Caplight)显示其隐含估值一度约 420 亿美元,部分买家报价接近 600 亿美元。这不是官方估值,也不是 IPO 价格,官方没有给出上市时间表。
它的内部设想,据路透社转述彭博的报道,投资人文件里写的是到 2031 年每年约 2 万例植入、至少 10 亿美元年收入。把两个数相除,是每例约 5 万美元。这是推算,不是公司指引;另有文章估计侵入式脑机接口设备加手术可能在 10 到 30 万美元,两种估计相差数倍。摩根士丹利预测的全球脑机接口市场,2035 年约 800 亿美元。
放到中国:强脑科技 2026 年初完成约 20 亿元 B+ 轮融资,并以保密形式向港交所递交了上市申请;博睿康冲科创板;脑虎 7 亿元 B 轮,联合领投方是国投聚力、深创投、勤智资本,跟投方包括中芯聚源、IDG 资本等,老股东有盛大和中平资本。资金用途写明:多中心注册临床试验及注册审批、量产建设、下一代产品研发,以及脑机接口与人工智能融合的探索。投资方里央企系基金、深圳国资创投和地方国资都在,国有资本占的分量不轻。
政策给的时间表:2027 年和 2030 年
行业能跑得这么快,离不开 2025 年 8 月的一份文件。工信部、国家发改委、教育部、国家卫健委、国务院国资委、中科院和国家药监局七个部门联合印发《关于推动脑机接口产业创新发展的实施意见》,目标分两步走。
第一步到 2027 年:关键技术取得突破,初步建立技术、产业和标准体系;电极、芯片和整机产品性能达到国际先进水平;产品在工业制造、医疗健康、生活消费加快应用;打造 2 到 3 个产业集聚区。第二步到 2030 年:产业创新能力显著提升,形成安全可靠的产业体系,培育 2 到 3 家有全球影响力的领军企业和一批专精特新中小企业。文件部署了五大重点任务、17 项具体举措,其中非植入式产品要向轻量化、高速率、低功耗发展,并鼓励探索耳贴式、入耳式等新形态。以上条文来自新华社、科技日报等的转载,编辑部没有逐条核对工信部原文。
这份文件有两处细节。一是国家药监局是联合发文单位之一,注册审评被放进了产业政策;二是“2 到 3 家有全球影响力的领军企业”这句话,把产业的竞争格局提前写了进去:不是所有融到钱的公司都能进这个名单。
Neuralink 的产品线:三个方向,一个承诺
Neuralink 的公开产品线有三条。Telepathy(心灵感应)主要解码手部和手臂相关脑区的信号,用来控制电脑、手机和机械肢体;Blindsight(盲视)的目标是恢复部分视觉感知,据所引文章,它获得过美国 FDA 的突破性医疗器械认定(文中没有注明日期);R1 是植入用的手术机器人,用来把柔性电极丝精准送进脑组织。另有 CONVOY 可行性研究,探索用 N1 控制试验性辅助机械臂。
承诺在时间上:据澎湃新闻的报道标题,马斯克把 2026 年称为 Neuralink 的“量产元年”,手术机器人要实现自动化的脑部植入。这句话的信息量需要打折,原因有二:现有披露里没有 Neuralink 的收入和成本数据;官方公开的受试者只有 21 人(2026 年 1 月),距离“量产”所需的临床证据还很远。它更像一份面向投资者的路线图,同样要用前面“分子是什么”那一问去读。
路线之争:电极埋多深,决定了谁先到
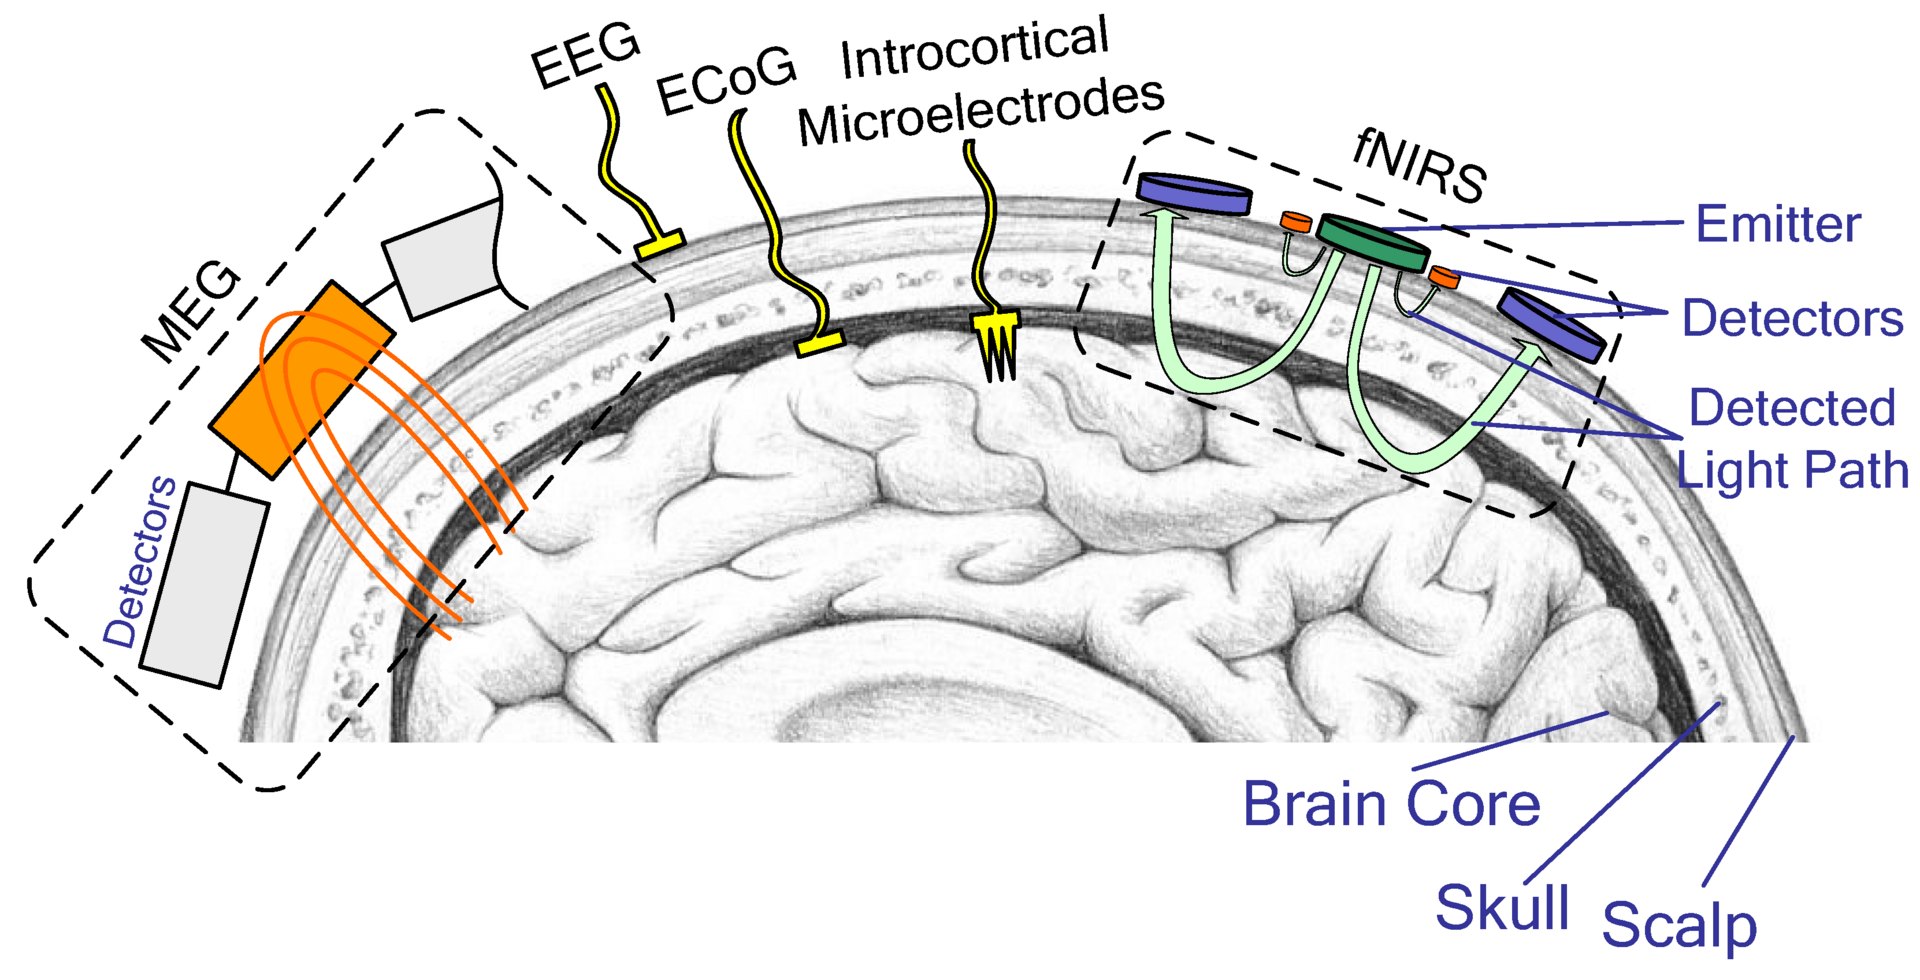
按侵入程度,脑机接口大致分三类(见上图)。侵入式,把微电极直接插进大脑皮层,信号最清楚,手术风险也最大,Neuralink、阶梯医疗、脑虎都在这一类,博睿康的产品被媒体归入侵入式,业内对“侵入式”和“半侵入式”的划分口径并不统一;半侵入式,把电极放在硬脑膜外或皮层表面,如皮层脑电(ECoG);非侵入式,戴在头皮上,如脑电帽,安全,信号弱。
另有两条路线也在推进。美国 Synchron 用血管内的 Stentrode,不用开颅,据所引文章,截至 2025 年植入约 10 名患者,并与苹果合作探索脑控 iPhone、iPad 和 Vision Pro;Paradromics 的 Connexus 有 421 个微电极,2026 年 6 月完成 Connect-One 临床研究的首例植入,重点面向语言功能重建。深圳的般意科技走非侵入式,用光生物调节和经颅直流电刺激,拥有二类医疗器械注册证,定位“医疗加消费”双轮驱动。
非侵入式更容易走进消费市场,侵入式更容易拿到高值医疗器械的价格。两种路线的价格,差出两个数量级:非侵入式适配费 966 元/次,侵入式植入费 6552 元/次,植入设备的挂网价 47.5 万元/套。
非侵入的一边:强脑科技拿的 20 亿元
在侵入式之外,国内规模最大的一笔融资给了非侵入式。强脑科技(BrainCo)2015 年成立,主要做非侵入式脑机接口,已量产智能仿生假肢和智能助眠产品,据称产品获得美国 FDA 和欧盟 CE 认证。2026 年 1 月,它完成约 20 亿元人民币(约 2.86 亿美元)融资,由 IDG 资本和 Walden International 共同领投,被媒体称为美国之外最大的脑机接口融资。据彭博社报道,它已以保密方式向港交所递交上市申请,中金和瑞银担任保荐人,融资额可能达到数亿美元,具体条款尚未确定;此前也有报道称它曾洽谈估值超 13 亿美元的预上市融资。
保密递表意味着招股书还没有公开,营收和净利润编辑部查不到,这一项在全文里是空白。把它和博睿康放在一起读:一家靠消费级和康复产品出货量讲故事,一家靠三类注册证和高值设备讲故事,两种估值逻辑,可比性很弱。
安全问题:电极丝缩回来了
最难被新闻稿写进去的,是安全。
Neuralink 的第一位受试者 Noland Arbaugh 在 2024 年年初植入后,数周内出现部分电极丝回缩,有效电极减少,性能下降。团队通过调整算法和光标控制方法,让性能恢复。这是官方披露、经文章转引的信息。此前一代的 N1 植入体有 64 条柔性电极丝、1024 个电极点,支持无线传输和感应充电。
这说明两件事:植入的稳定性在体内是动态的;软件可以补一部分硬件的缺陷。长期植入的研究,需要更多年的随访。阶梯医疗的一个个案披露:一位因车祸高位截瘫约 7 年的患者,植入后 3 个多月就能通过脑控机械臂操作,看视频、打游戏。三个月是起点,不是终点。
对三类读者的判断
这是编辑部的推断,不是预测。
对患者和家属。第一款获批产品服务的人群很窄,47.5 万元由谁付,目前没有答案。想了解的话,要同时问医院能不能做、几个省挂网、费用能不能走科研项目、商业保险、公益项目。
对看资本市场的人。区分三个层次:注册证(博睿康)、临床例数(阶梯、脑虎、Neuralink)、估值(Neuralink 二级、国内一级)。注册证是最硬的门槛;例数没有可比性;估值里有很多对未来收入的预期。72 亿的半年融资和 617 万元的实际销售并列放在一起,是读这个行业最有用的一把尺。
对产业链的人。电极、芯片、封装、软件解码,各环节的成熟度不同;注册之后,要看量产成本和一致性。公司一旦从“做样机”转到“做三类医疗器械”,要面对的是长周期的临床、注册、质量体系,这些比融资慢。
接下来可以核对的节点
博睿康科创板 IPO 的审核进展,以及第二个注册申请;NEO-ONE SCI 的医保谈判或地方纳入情况;脑虎、阶梯的多中心注册临床试验入组进度;强脑科技的港股上市申请是否转为公开;Neuralink 的 PRIME 研究数据和第一个注册申请;各省把侵入式植入费纳入医保支付的范围。其中最值得追的是第二个:47.5 万元的设备价,要进入医保,才会真正变成可以谈规模的生意。
声明:本文数据均来自公开资料,仅供行业参考,不构成任何投资、医疗或其他专业建议。如发现事实或版权问题,请联系 wendianshuzi@163.com。