氮化镓从快充走进 AI 机柜:英诺赛科半年收入 8.34 亿、毛利率 11.6% 仍亏 3 亿,台积电却要退出,这门生意怎么赚钱?
2026年11月1日 · 来源:稳点科技观察 · 作者:稳点科技观察编辑部
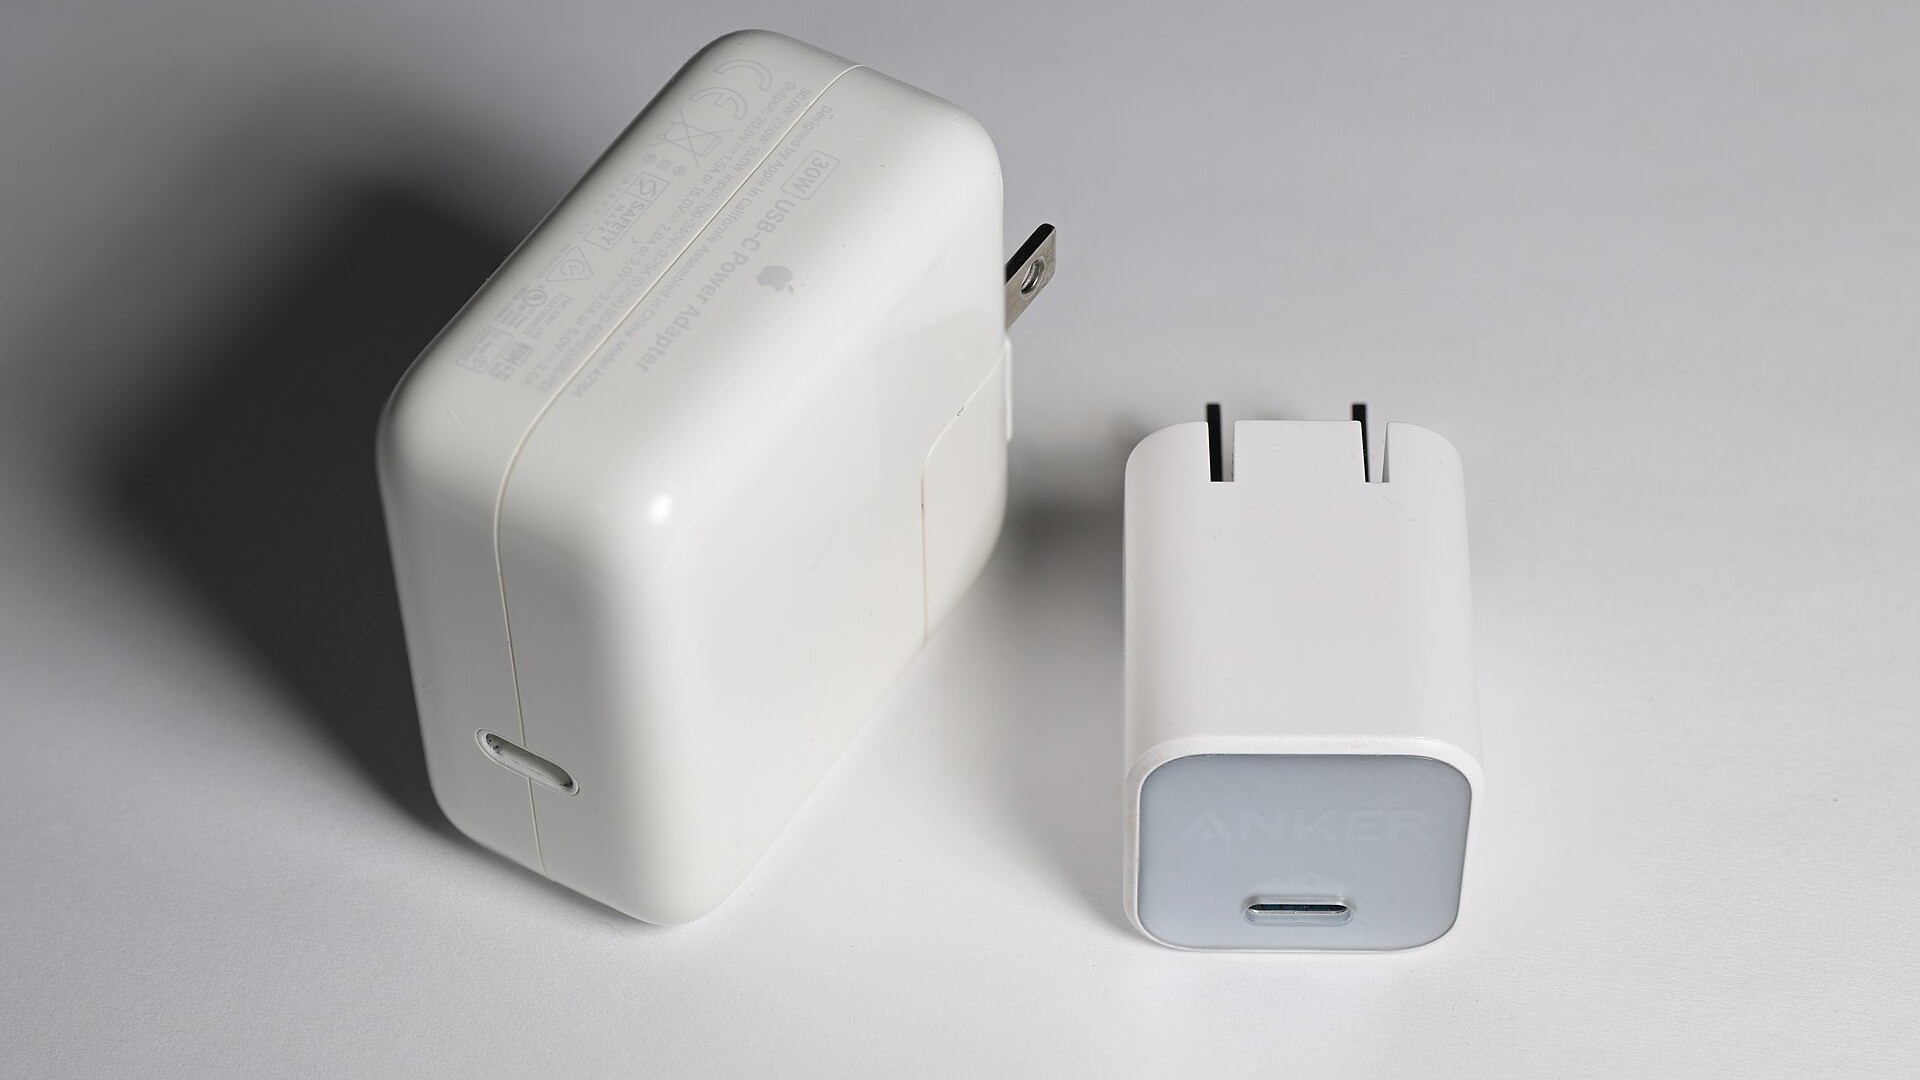
8 月 31 日,英诺赛科(2577.HK)发布了 2026 年中期业绩:上半年收入 8.34 亿元,同比增长 50.6%;毛利率 11.6%,去年同期 6.8%;归母净利润亏损 3.09 亿元,去年同期亏 4.29 亿元;经营活动现金流转正,为 1.69 亿元。
这家公司是港股上市的氮化镓(GaN)功率芯片厂商,自建晶圆厂。它的故事,和三年前快充时代的“小”字相比,已经换了一个版本:现在讲的是 AI 数据中心机柜的 800V 直流供电。
同一时期,美国的 Navitas 二季度收入 1050 万美元,它的投资者材料写的是把资源从手机和低端消费品“全面转到高功率”;而全球最大的代工厂台积电,据报道,要在 2027 年 7 月底前退出氮化镓代工。
有人在涨,有人在转,有人在走。这个行业到底在发生什么?
氮化镓是什么,为什么能把充电器变小
先用最短的话讲清楚。传统功率器件用硅,开关得慢一些,发热多一些,要靠大体积的电感、电容和散热片补偿。氮化镓是一种禁带更宽的材料,开关速度更快、损耗更低,可以把工作频率做高,电感和电容可以缩小,整个电源跟着缩小。上图是最直观的例子:同样 30W,两个充电器的体积相差一大块。
这就是快充时代的故事。氮化镓一开始的卖点是“小”,客户是手机、笔记本、白色家电,价格敏感、竞争激烈。
一个关键数字:每颗芯片平均 1.5 元
读一份氮化镓公司的财报,要先看单价。
英诺赛科上半年出货 5.47 亿颗,收入 8.34 亿元,平均每颗约 1.5 元;毛利 9710 万元,较去年同期 3780 万元增长 156.5%,平均每颗毛利约 0.18 元。
这两个数字说明,氮化镓芯片依然是一门低价格、大出货量的生意。毛利率 11.6% 已经比去年同期的 6.8% 好了很多,仍然离“赚钱”有距离:亏损 3.09 亿元,占收入的约 37%。
公司给出的好消息是结构在变。AI 数据中心、工业及储能、新能源汽车这几类“高价值应用”,上半年收入 5.32 亿元,同比增长 70%,占总收入的约 64%。具体到各条线:AI 及数据中心相关芯片出货量同比增长 183%;车规级芯片增长 103%;激光雷达芯片累计出货量近 2000 万颗,车载充电机已经上车;工业及储能销售增长 83%,低压双向氮化镓 BMS 方案已在储能头部客户规模量产;低压电机驱动收入增长 685%;家电(空调等白色家电)增长 924%。这些增速的基数大多不高,要和绝对数一起读。
为什么是 800V:把电流降到十六分之一
AI 数据中心为什么突然需要氮化镓?答案在电压。
物理上,功率等于电压乘以电流。一个 AI 机柜的功耗越来越大,如果还用 50V 左右配电,电流大得惊人,铜线要很粗,损耗也大。把配电电压提到 800V,同样功率下电流约降为原来的 1/16(800 除以 50),铜用量和线损都大幅下降。这就是英伟达 2025 年 10 月在 OCP 大会上发布 800V 直流(800 VDC)架构的原因。据报道,英伟达计划自 2027 年起率先向 800V 高压直流数据中心供电过渡。
800V 到机柜内的 50V,中间需要一级高效、高密度的转换,这是氮化镓和碳化硅的新战场。英诺赛科推出了 12kW 的全氮化镓 800V 转 50V 方案,据公司,峰值效率 98.63%,满载效率 98.18%,在 PCIM Asia 2026 上是关注度最高的展品,获得了 EESTAR 最佳方案奖。这些是企业口径。
据报道,英伟达 800V 直流生态里的芯片供应商包括 ADI、英飞凌、英诺赛科、MPS、纳微半导体、安森美、罗姆、意法半导体和德州仪器,其中中国供应商只有两家。同一批报道称,英诺赛科是英伟达 800V 合作商名录里唯一入选的中国芯片企业,将为 Kyber 机架系统提供全链路氮化镓电源方案。编辑部没有读到英伟达的原始名录,这条信息暂记作报道口径。
台积电为什么要走
台积电的退出,是 2025 年 7 月起就有的消息,这个时间点放进今年的故事里读,意思更清楚。
据报道,Navitas 的 SEC 文件提到,台积电的氮化镓晶圆代工服务将在 2027 年 7 月 31 日终止;台积电自己的表述是,经过全面评估,将在大约两年内逐步退出。分析师把原因归于中国厂商的价格压力:台积电的氮化镓产量很小(一份报道称 6 英寸氮化镓月产量在 3000 到 4000 片,Navitas 是最大客户),利润有限,台积电不愿参与价格战,并把产能转向先进封装。有报道称设备将卖给关联公司世界先进,6 英寸和 8 英寸厂区将整合。具体日期各报道不完全一致,需要对照台积电或 Navitas 的文件,本文没有核实到一手原文。
对 Navitas 来说,这是一次被迫的搬家。它 2025 年 7 月宣布,力积电将在台湾的 8 英寸厂为它生产氮化镓芯片,选择力积电,据报道部分原因是对方同样走硅基氮化镓路线,而世界先进用的是成本更高的 QST 基板。2026 年的二季度财报里,Navitas 又披露了两件事:与美国格罗方德合作,在 2027 到 2028 年爬坡 8 英寸氮化镓,客户送样和认证预计在 2026 年底前;并在台积电退出前备下了够客户用到 2029 年以后的缓冲库存。
Navitas:一份很难读的财报
Navitas 是纳斯达克上市的氮化镓设计公司,它的财报要拆开读。
二季度收入 1053 万美元,比一季度的 860 万美元增长 22%,同比下降 27.3%。非公认会计准则毛利率 39.5%,公认会计准则毛利率只有 0.4%,毛利润 4.1 万美元。公认会计准则经营费用 3130 万美元,非公认会计准则 1550 万美元,其中股权激励 830 万美元、无形资产摊销 470 万美元。账上现金 5.57 亿美元。三季度指引:收入 1300 万到 1400 万美元,较上季增长约 28%;非公认会计准则毛利率 38.7% 到 40.7%。据第三方整理,二季度净亏损约 2.28 亿美元,远高于约 3100 万美元的公认会计准则经营亏损,差额来自哪些非经营项目,所引材料没有说明。
它的战略表述很直接:“把资源从手机和低端消费品全面转向高功率”。AI 基础设施(AI 数据中心加能源和电网)预计占 2026 年四季度收入的三分之一以上,手机和低端消费品占比将“微不足道”;与英伟达 MGX 生态的合作,是为了加速下一代 AI 数据中心的 800V 直流机架。管理层认为“800V 直流是不可避免的”,多个超大规模数据中心项目将在 2026 年下半年到 2027 年爬坡。
这是一个典型的转型期公司:旧业务主动收缩,新业务还在爬坡,收入在低位波动,市场用估值给未来打分。读者的视角是看:下一份财报,AI 基础设施的收入占比有没有按预告升到三分之一,毛利率能不能守在 40% 左右。
一张表:三种打法
| 公司 | 模式 | 最新数字 | 当下的取舍 |
|---|---|---|---|
| 英诺赛科 | 自建晶圆厂(IDM) | 上半年收入 8.34 亿元,毛利率 11.6%,亏 3.09 亿元 | 用规模换成本,高价值应用占比约 64% |
| Navitas | 设计公司(Fabless) | 二季度收入 1053 万美元,非公认毛利率 39.5% | 砍掉手机和低端消费,押注 AI 高功率 |
| 台积电 | 代工 | 预计 2027 年 7 月底前终止氮化镓代工 | 小规模、低利润,不参与价格战 |
英诺赛科的管理层表示,已经在氮化镓制造规模、成本控制、客户覆盖和供应链能力方面建立领先优势,公司预计未来增长将更多体现在高营收质量、高技术壁垒和高盈利能力上。按公司的说法,目标是在未来几年把氮化镓产能提升到每月 7 万片晶圆(来自第三方整理,未在中报摘要中核到)。对一家毛利率 11.6% 的公司来说,“规模”是它唯一能控制的变量。
800V 不是氮化镓一家的活:碳化硅也在抢
氮化镓目前的主力耐压档位不高,800V 母线往下转换,业内常见的做法是用多级拓扑,或者在高压侧改用碳化硅。Navitas 自己的路线图就反映了这一点:它在二季度材料里披露,计划 2027 年初推出 1200V 碳化硅 JFET,面向 AI 数据中心、固态变压器和电网应用,约增加 10 亿美元的可服务市场;推出隔离式 TO-247 封装的 1200V 到 3300V 碳化硅 MOSFET;还有 6.5kV 的产品和一个 10kV 的战略订单将要公布;并与 Magnachip 合作,授权碳化硅技术。一家以氮化镓起家的公司,要把碳化硅补进产品线,才能讲完整的 800V 故事。
美国碳化硅厂商 Wolfspeed 的财年四季度(截至 6 月 28 日)数据也能侧面印证:收入约 1.5 亿美元,毛利率为负 25%,GAAP 净亏损 1.45 亿美元;AI 数据中心收入全财年同比增长一倍以上,四季度环比约增长 20%。AI 数据中心是氮化镓和碳化硅共同瞄准的新增量,二者之间,更像分工,不是替代:低压高频归氮化镓,高压大功率归碳化硅,中间那一段,要看谁的成本先降下来。碳化硅这一边的故事,另有一篇文章专门讲。
一个对账用的锚点:半年的收入,已经约等于去年的全年
再回到英诺赛科。它上市后的第一份年报(2024 年)披露的全年营收是 8.3 亿元,据媒体报道,当时股价在公布业绩后直线上涨了超过 14%。2026 年上半年的 8.34 亿元,已经与那一年的全年水平相当。也就是说,按半年计,收入规模已追平上市后第一份年报的全年水平。
同样值得对账的是资本市场的反应。据港股报道,英诺赛科股价曾在英伟达 800V 合作消息后单日大涨,并多次创下历史新高,周内涨幅超过 20%。股价是对未来的投票,财报是对过去的记录,二者的距离,就是研究这类公司要花力气的地方:2026 年上半年的亏损 3.09 亿元依然很大,经营现金流转正的 1.69 亿元则是一个值得追踪的好信号,要看下半年能不能保持。
谁会赢:规模、良率和价格战
氮化镓的行业经济学有一个很朴素的结构:设备折旧是固定成本,产量越大,单颗成本越低;价格战的参与者越多,毛利越薄;高价值应用的单价高,对价格不敏感,对可靠性和认证要求高,入门慢。
在这个结构里,英诺赛科走“规模加认证”两头:一头是上半年 5.47 亿颗的出货量,另一头是车规级和数据中心的应用;Navitas 选择轻资产,把制造外包出去,利润空间更高,代价是供应链受制于人,台积电退出就是一次被动的冲击;台积电的选择说明,一家以先进制程为核心的代工厂,不愿为一个小而低利润的业务扩产。
三方选择放到一起,可以看到氮化镓的下一阶段胜负手:谁能先拿到数据中心 800V 的量产订单,并保住毛利率。
对不同读者意味着什么
给普通消费者:氮化镓会继续出现在更多充电器和家电里,价格会继续下降,这是规模化的直接结果。真正的变化发生在你看不到的地方,数据中心的电源。
给关注资本市场的人:英诺赛科的看点是毛利率能否在 11.6% 的基础上继续上行,经营现金流能否持续为正;Navitas 的看点是 AI 基础设施收入占比和台积电退出过渡期的执行;相关概念股的涨幅,需要用订单和毛利率去对账,英伟达的合作名录不等于订单。
给产业链的人:800V 直流在 2027 年才开始规模化部署,2026 年的订单大多是样品和验证。设备、衬底、封装厂的需求要等到下半年之后才有真实的放量。
接下来可以核对的节点
Navitas 三季度财报(据日历在 11 月 3 日):收入能否到 1300 万到 1400 万美元的指引,AI 基础设施占比;英诺赛科 2026 年全年业绩:高价值应用占比和毛利率;格罗方德 8 英寸氮化镓的送样和认证进度;台积电 2027 年 7 月的退出节点;英伟达 800V 直流在 2027 年的实际部署规模。其中最难被推迟的,是英伟达自己的时间表:它推迟,整个氮化镓的 AI 叙事就要重新估价。
声明:本文数据均来自公开资料,仅供行业参考,不构成任何投资、医疗或其他专业建议。如发现事实或版权问题,请联系 wendianshuzi@163.com。