隆基叠层电池效率 35.5%,协鑫的组件连续光照 1000 小时只剩 80.5%:钙钛矿离“敢买”还差几张账?
2026年11月1日 · 来源:稳点科技观察 · 作者:稳点科技观察编辑部
7 月 14 日,隆基绿能在 2026 光储创新技术发布会上宣布,晶硅-钙钛矿叠层电池效率达到 35.5%,经意大利欧洲太阳能测试装置(ESTI)认证。这是它自 2023 年以来第 12 次刷新这一世界纪录。上一个纪录是 2025 年 4 月的 34.85%,由美国 NREL 认证,面积 1.005 平方厘米。
同一个夏天,协鑫光电披露的另一组数字很少被拿来和这个纪录并排放:它的钙钛矿组件在连续光照 1000 小时后,效率保持率 80.5%。
35.5% 说明钙钛矿叠层的天花板有多高。80.5% 说明它离“敢买”还有多远。钙钛矿是 2026 年光伏产业里被谈论最多的新技术,两个数字同时是真的,要把它们放在一起,才读得懂这个行业现在的真实位置。
为什么非要叠层:晶硅摸到了天花板
先交代一下背景。晶体硅太阳能电池的单结理论效率极限约 29.4%,这是学界常用的数字,现在量产的主流组件离它还有距离,往上每提高一个点都越来越难。
钙钛矿是一种可以调节吸光颜色的材料。把它叠在硅电池上面,让钙钛矿吸收高能的蓝光,硅吸收剩下的红光,两层合起来,可以越过硅单结的极限。这就是“晶硅-钙钛矿叠层”:钙钛矿盖在硅电池上面,两层各吃一段光。
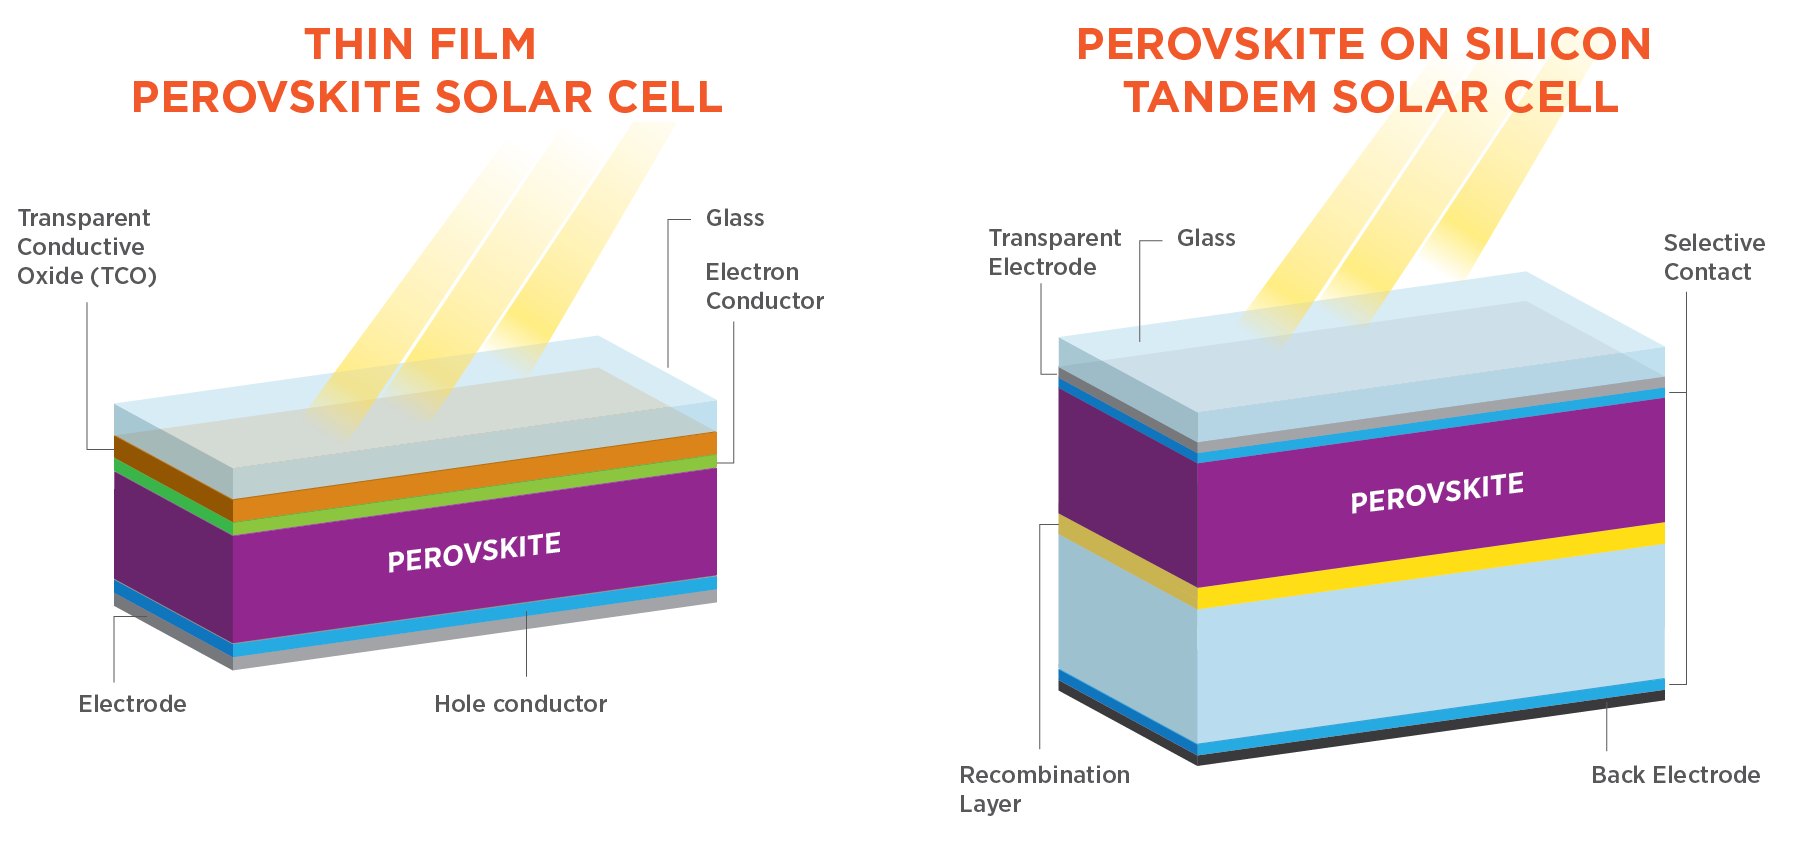
纪录也是在这条路上刷的:隆基 35.5%(ESTI 认证),此前是 34.85%(NREL 认证);据媒体报道,隆基在更接近产业化的面积上还有 34.3%(261 平方厘米)和 32.2%(274 平方厘米)的电池,以及 31.4%、29.4% 的组件效率,称均经国际权威机构认证。协鑫称 2042 平方厘米的叠层电池在 6 月 3 日认证效率 30.23%;天合光能称 1185 平方厘米的叠层组件做到 30.6%,是首个突破 30% 的光伏企业。南京大学团队与仁烁光能的全钙钛矿叠层组件,经日本 JET 认证为 26.2%。
注意看这串数字里的规律:面积越大,效率越低。35.5% 对应的电池面积,所引报道没有给出,以上一个纪录的 1 平方厘米量级推断,它是实验室里的小片;面积放大到 200 到 2000 平方厘米,效率落到 30% 到 34% 之间;真正卖给电站的组件,面积是 2.8 平方米以上,也就是几万平方厘米。从 35.5% 到可以量产的组件,中间隔着一个面积放大的损耗。
第一张账:组件效率,谁在卖,卖的是什么
产业化要看的是 2 平方米以上、能装到屋顶上的组件。把各家公布的数字并排放,再用“功率除以面积”做一次反算,会发现有意思的事。
| 企业 | 组件类型 | 面积 | 功率 | 公布效率 | 反算(功率/面积) |
|---|---|---|---|---|---|
| 极电光能 | 钙钛矿单结 | 2.82 m² | 480.5 W | 17.04% | 17.04% |
| 纤纳光电 | 钙钛矿单结 | 2.88 m² | 509.21 W | 18.60% | 约 17.7% |
| 协鑫光电 | 叠层 | 2.78 m² | 未披露 | 认证 26.8% | 未披露功率,无法反算 |
| 天合光能 | 叠层 | 3.1 m² | 829 W | 29.2% | 约 26.7% |
| 京东方 | 钙钛矿 | 1.2 m×2.4 m 规格 | 未披露 | 17.52% | — |
极电光能的数字完全吻合:480.5 瓦除以 2.82 平方米,正好是 17.04%。纤纳光电和天合光能的两个数字对不上:509.21 瓦除以 2.88 平方米是 17.7%,比公布的 18.60% 低近一个点;829 瓦除以 3.1 平方米是 26.7%,比公布的 29.2% 低 2.5 个点。差别可能来自面积口径:公布的效率常用“采光面积”算,不含边框和边缘,外形面积总是更大。文章没有解释,编辑部也没有看到各自的认证报告,只能提醒读者:不同企业的“效率”,面积口径可能不同。
放到市场上看:晶硅 TOPCon 组件的量产效率约在 25.4% 到 25.7%(据所引文章),钙钛矿单结组件还在 17% 到 18% 附近,要靠叠层才能到 26% 到 29%。而且单结钙钛矿组件的功率,已经比晶硅低一截。
第二张账:稳定性,1000 小时是多长
再看寿命,这是最难的一张账。
协鑫光电的数字:组件连续光照 1000 小时后,效率保持率 80.5%,同时通过了 TÜV 莱茵 3 倍 IEC 加严老化测试(第三方)。另一份行业快讯里,155 平方厘米的组件经 1053 小时后保持初始效率的 86%;一个全钙钛矿结构的器件在 40℃、1 个太阳光强下连续运行 800 小时,效率仍保持约 90%。
把这些数字换成时间:电站需要组件工作 25 年,也就是约 21.9 万小时。1000 小时只是 25 年的 0.46%。在这 0.46% 里,协鑫光电的组件已经掉了接近 20%。作为对照,晶硅组件的质保通常承诺 25 到 30 年,年衰减在 1% 以内。
要公平地说:加速老化测试和户外真实发电是两回事,实验室的光照强度、温度、湿度都是设计过的;一个 1000 小时的数字,不能直接外推出 25 年。行业报告提到,头部厂商均通过了 IEC 61215 和 61730 的稳定性测试,户外电站仍在继续观测,稳定性的争议预计要到 2026 年底才有定论。澳大利亚新南威尔士大学的马丁·格林(Martin Green)教授的评价是:钙钛矿的稳定性问题“可能在未来五年、十年解决,也可能永远解决不了”。他是光伏领域公认的权威学者,这句话是对不确定性的坦率描述。
水分、氧气、紫外线和热波动是主要敌人;材料里含铅,也有铅泄漏的环保顾虑。这些都是产业化必须一项项解决的工程问题。
第三张账:成本,0.6 元/W 还是 1.5 元/W
成本数字最容易被引成“比晶硅便宜 30%”。
协鑫光电自报的数字是量产成本约 0.6 元/W,比晶硅低约 30%,文章注明这是特定条件下的数字。另一份行业快讯给出的成本测算是:当前约 1.5 元/W;1GW 规模约 0.8 元/W;10 到 20GW 规模约 0.5 元/W。两份材料相差 2.5 倍,口径没有说清。还有一篇文章称,纯钙钛矿单结组件效率不足 20%,成本是晶硅的 2 倍以上,没有标明来源。
可以用公开的投资额做一个反推。极电光能无锡产线投资 15 亿元,GW 级,约合每瓦 1.5 元;仁烁光能在常熟投资 12.5 亿元建 GW 级产线,约每瓦 1.25 元;京东方合肥 500MW 产线投资 8.71 亿元,约每瓦 1.74 元。这是产线的投资强度,不是组件成本,它说明一件事:每瓦产能要先投下一块多的钱,折旧会是组件成本里的大头。0.6 元/W 要成立,得靠满产和高良率;协鑫自报良率 98% 以上,纤纳自报良品率从 80% 提升到 98.5%,都是企业数字。
第四张账:出货,GW 的产线,兆瓦的订单
产能和出货是两个单位。
协鑫光电昆山 GW 级产业基地 2025 年 6 月投产,2026 年 3 月叠层组件产线进入小批量量产,已签多个兆瓦级订单,据报道 2026 年的出货目标是 100MW,如果市场反馈良好,再继续建设,目标年底形成 1GW 的总产能。极电光能的无锡 GW 级产线 2025 年 2 月投产,两条线合计约 150 万块组件的设计产能,2025 年 11 月完成 2MW 发货,用于宁夏石嘴山项目,称为业内单次最大规模。纤纳光电称 2025 年出货超过 20MW,居行业首位,完成了 500kW 级叠层发电规模化应用,2024 年 11 月完成全球首次钙钛矿/晶硅四端叠层组件批量出货。天合光能 2026 年 6 月拿到新西兰一家高端分布式客户的首单,称为全球首份钙钛矿叠层海外批量订单,叠层组件产线改造完成,“即将”大规模出货,没有出货数据。
用一个数字量一下:极电光能的 2MW,相对 1GW 的设计产能,只有 0.2%。“批量出货”这个词,各家的标准并不统一,有的是小批量,有的是单笔订单。
境外的对照是英国 Oxford PV:据报道,2024 年 9 月完成首次商业销售,组件 72 片电池,效率 24.5%,卖给美国一家未披露名字的公司,用于公用事业级项目;质保 10 年,计划下一代延长到 20 年;2025 年称在 2026 年推出 26% 的产品。韩华 Qcells 称在商业尺寸晶圆上做到 28.6% 的叠层电池效率,量产时间说法不一,编辑部没有找到可靠的一手确认。
资本的数字:50 亿元,真正出货的只有少数
2026 年以来,据一篇行业分析的统计,钙钛矿领域投融资超过 50 亿元;10 家未上市企业宣布新融资,合计超过 10 亿元;4 家 A 股公司投建叠层项目,累计超过 40 亿元。协鑫光电累计九轮融资超过 15 亿元,宁德时代、TCL、腾讯、淡马锡、红杉等投资数十亿元(据企业自报)。宁德时代还计划 2026 年投产 GW 级钙钛矿产线,目前没有投产。
这篇分析同时指出,融资热潮之下,真正批量出货的企业只是少数:京东方 500MW 产线已投产,没有公开出货记录;仁烁光能 150MW 全钙钛矿叠层产线目标是 2026 年 6 月投产,组件效率 24.5%;沃格光电、赛特新材等有的在研发储备,有的专利未转化,没有产品落地。
政策方面,2026 年 7 月国家发改委、国家能源局发布《可再生能源发展“十五五”规划》,提出加速钙钛矿叠层电池产业化等研究,同一规划还提出研究面向太空的太阳能发电技术。协鑫已与多家公司合作,通过低轨飞行平台做钙钛矿电池在轨测试。把钙钛矿当作太空电池,是另一条逻辑。编辑部的推断是:太空场景对寿命的要求以年计,对重量和效率的要求更高,地面上稳定性不够,不妨碍它先在这个场景里找到买主。
隆基董事长钟宝申在 2025 年 7 月说过一句话:“钙钛矿走向市场还有很多不确定性,2030 年也许是个可能的时间节点。”隆基的做法是把叠层组件装在屋顶电站上实测发电,研究发电规律和长期可靠性,再决定是否大规模量产。
三位董事长,三种姿态
同一个行业里,几家头部企业对钙钛矿的态度并不一样,从他们各自的公开表态,大致能读出三种姿态。
隆基偏验证。钟宝申的话是“还有很多不确定性,2030 年也许是个可能的时间节点”,路径是先在屋顶电站实测,再决定是否量产;它在叠层电池纪录上一直领先(12 次刷新),产业化却最谨慎。天合光能偏稳扎稳打:董事长高纪凡的说法是 TOPCon、BC、HJT“伯仲之间”,争论没有意义,容易误导过度投资;2025 年建设钙钛矿中试线,目标是叠层产品效率较现有晶体硅组件提升 4 个百分点以上,2026 年 6 月拿到新西兰首单。协鑫偏押注:董事长朱共山称钙钛矿是光伏行业“颠覆性”技术之一,有望大幅降低发电成本,提出“FBR 颗粒硅加 BC 加钙钛矿”的组合,覆盖源头材料、电池组件和发电侧,GW 级基地和中试线都已投产。
三种姿态对应三种风险:谨慎者可能错过窗口,押注者可能被良率和寿命拖累,稳扎稳打者最考验执行。目前没有任何一家的路线,被数据证明是正确的。
对不同读者意味着什么
给投资者。区分“效率纪录”“产线投产”“批量出货”“稳定性数据”四件事。35.5% 属于第一件,GW 线属于第二件,2MW 订单属于第三件,80.5% 属于第四件。四个数字的含义和可信度各不相同,混在一个标题里是最常见的误读来源。
给电站业主。目前钙钛矿组件的合理应用是小规模示范和对发电量不敏感的场景,比如弱光、屋顶实证、太空。要不要买,要等三年以上的户外数据和保险公司愿意承保。
给产业链的人。设备(涂布、蒸镀、激光划线)、封装材料、透明导电膜会先受益,因为 GW 线已在建;每一个环节的订单,要等良率和寿命数据落地之后才放量。
接下来可以核对的节点
隆基屋顶实证的发电数据;协鑫 2026 年底 1GW 总产能的兑现情况,和 100MW 出货目标是否达成;天合叠层组件的第一批出货数据;独立机构的钙钛矿组件户外衰减报告;2026 年底行业对稳定性是否有结论。其中最容易被忽略的,是第四件:只要有人发布一份 2000 小时以上、户外、第三方的衰减曲线,这个行业的讨论层次就会马上变化。
声明:本文数据均来自公开资料,仅供行业参考,不构成任何投资、医疗或其他专业建议。如发现事实或版权问题,请联系 wendianshuzi@163.com。