碳化硅衬底:天岳先进一个季度利润翻了 44 倍,天科合达毛利率负 20%,同一个行业,“拐点”和“出清”为什么同时发生?
2026年11月1日 · 来源:稳点科技观察 · 作者:稳点科技观察编辑部
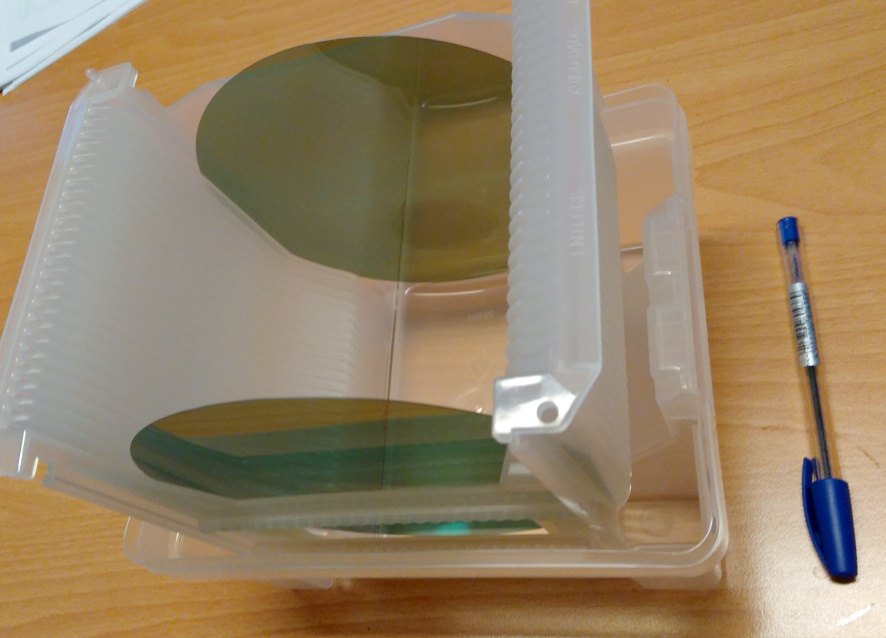
10 月 20 日晚,天岳先进披露三季报:第三季度营收 6.46 亿元,同比增长 102.89%;单季毛利率 27.46%;单季归母净利润 8583 万元,二季度只有 189 万元,环比增长 44 倍以上。公司说,8 英寸产品收入占比已超过 50%,自 2026 年第二季度起,8 英寸衬底供不应求。
同一个产业里,另一家头部公司的数字截然相反。天科合达 2025 年综合毛利率负 20.06%,营收连续三年下滑,从 2023 年的 15.52 亿元降到 9.56 亿元,归母净利润 2024、2025 年分别亏 6.06 亿元和 6.64 亿元。它的科创板 IPO 6 月 30 日被受理,7 月 14 日进入问询,拟募资 27.8 亿元,其中 20 亿元扩产。
同样做碳化硅衬底,同样有 40 万片上下的年产能,一个在一个季度里从 189 万元的利润跳到 8583 万元,一个毛利率是负的。2026 年的碳化硅,是“拐点”和“出清”同时发生的一年。
先弄清它在产业链里的位置
碳化硅功率器件,用在新能源车的主驱逆变器、充电桩、光伏逆变器和电网设备里。一颗器件的成本里,衬底(也就是那片晶圆本身)约占 47%,外延层约占 23%,两者合起来约七成(集微咨询报告数据)。谁能把衬底做得又大又好又便宜,谁就握着器件成本的大头。
碳化硅晶体生长很慢、很难,温度要到两千多摄氏度,晶锭要切成薄片,良率低,缺陷多。衬底长期贵,价格战又能打垮对手,都和这条工艺线有关:谁的良率先上去,谁就能先降价,谁拖不起,谁先出局。
价格的账:6 英寸三年跌 64.5%,8 英寸跌近 80%
先看天科合达在招股书里披露的价格:6 英寸导电型衬底平均售价,2023 年 4780.67 元/片,2024 年 3386 元/片,2025 年 1695.96 元/片,三年下跌 64.5%;8 英寸衬底 2023 年 2.94 万元/片,2025 年 6172.30 元/片,缩水近 80%。
集微咨询的行业报告给了另一组数字:6 英寸导电型衬底 2020 年约 4440 元/片,2024 年约 2400 元/片。两份数字口径不同(一个是行业均价,一个是单家公司的招股书均价),方向一致:这几年,衬底价格一路下滑。
同时有一个特别的数字值得算。2025 年天科合达的 8 英寸均价 6172 元/片,是 6 英寸 1696 元/片的约 3.6 倍;而 8 英寸晶圆的面积(200mm 直径)只是 6 英寸(150mm)的约 1.78 倍。按单位面积算,8 英寸的价格约是 6 英寸的 2 倍。这是编辑部的粗算,两种尺寸的质量等级、客户结构并不相同,它透露了一个事实:大尺寸稀缺,价格就撑得住。
这和天岳先进的说法吻合。天岳称,8 英寸衬底单价和毛利都高于 6 英寸,产品结构上移拉动了综合毛利率;产业调研显示 8 英寸自 2026 年二季度起供不应求,缺口至今没有收窄(调研机构未注明)。
集微咨询报告也写:2026 年衬底价格结束下探,4 月 6 英寸价格较 3 月低位回升,8 英寸止跌企稳,头部厂商供不应求。报告没有给出最新价格数字,编辑部没有查到可核实的新报价。可以确认的是:价格的“回升”集中在 8 英寸,6 英寸的底部有没有到,所引材料没有证据。
两个样本:同一产业,两种命运
把天岳先进和天科合达放在一起,比任何行业判断都直观。
| 指标 | 天岳先进 | 天科合达 |
|---|---|---|
| 营收 | 2026 年前三季度 15.59 亿元,同比增长 40.22%;三季度 6.46 亿元,同比增长 102.89% | 2023 到 2025 年:15.52 亿、10.62 亿、9.56 亿元 |
| 毛利率 | 2025 年 17.10%;2026 年上半年 22.86%;三季度 27.46% | 2023 到 2025 年:22.35%、15.15%、负 20.06% |
| 盈利 | 前三季度归母净利润 2722 万元;三季度单季 8583 万元 | 2024、2025 年归母净利润亏 6.06 亿、6.64 亿元 |
| 产能 | 年产能超 40 万片 | 2025 年 41 万片,IPO 拟再增 27 万片 |
| 8 英寸 | 占主营业务收入过半 | 2025 年 8 英寸均价 6172 元/片,较 2023 年缩水近 80% |
| 资本动作 | A+H 两地上市;马来西亚设立全资子公司 | 科创板二度申报,拟募资 27.8 亿元 |
天岳先进的上半年成绩并不好:营收 9.14 亿元,同比增长 15.10%,归母净利润仍亏 5862 万元,扣非后亏 8734 万元,原因包括汇兑损失增加和资产减值、信用减值计提;第二季度营收 5.48 亿元,创单季新高,同比增长 42.06%,环比增长近 50%,三季度才把利润做出来。一个季度一个季度地看,才知道“拐点”是在 2026 年第二季度开始形成的。
还有一个有意思的差别:天岳 2025 年的毛利率,境内为负 6.22%,境外为 35.97%。同样的产品,海外卖出了 36% 的毛利,境内是亏的。这个数字把“国内价格战、海外价格体系”的现实写得很清楚。
天科合达的数字更像是一份风险清单。2025 年存货周转率 0.94 次,2024 年存货周转天数超过 460 天;存货跌价准备计提比例从 2023 年的 14.09% 升到 2025 年的 52.7%;应收账款周转率从 8.04 次降到 3.17 次;重大经常性关联交易占营收的比例从 13.02% 升到 23.36%。这些数字出自界面新闻研究部对公司招股书的整理,公司没有回应采访。一位投行人士对关联交易“逆周期”增长表示警惕,业内也认为,公司前期激进扩产,在需求尚未释放时形成了较大的固定成本摊销压力。
“全球第一”:三份报告,三个答案
“谁是全球第一”,在三份数字里答案不同。
集微咨询:2025 年天岳先进占全球导电型衬底份额 27.6%,居首位;8 英寸细分份额 51.3%。富士经济的口径:2024 年天岳约 22.8%,居全球第二。Yole 的统计(据蓝鲸新闻转述):2025 年 Wolfspeed、天岳先进、天科合达的份额分别为 28%、15%、15%,Wolfspeed 仍是第一。
三份数字相差很大,原因在于统计口径:是否含半绝缘型、按出货量还是按收入、是否包含自用。读者碰到“全球第一”的标题,先问是谁的统计。
Wolfspeed:龙头倒下又站起来,账还没有翻过来
2025 年 6 月,Wolfspeed 申请破产重组,2025 财年净亏损 16.09 亿美元,据集微咨询报告,原因是成本失控;2025 年 9 月 29 日走完第十一章程序。
重组后的 2026 财年第四季度(截至 6 月 28 日),收入约 1.5 亿美元,其中功率业务 1.06 亿美元,环比增长 6%,材料业务 4300 万美元;GAAP 毛利率负 25%,非 GAAP 毛利率负 20%;GAAP 净亏损 1.45 亿美元,调整后 EBITDA 亏 6200 万美元;账上现金和短期投资 11 亿美元;下季度收入指引 1.4 亿到 1.6 亿美元。公司说,毛利率打平大约需要年化 8 亿美元的收入;以第四季度年化约 6 亿美元,离这条线还有四分之一。它最高优先级的债务利率约 16%。
可以看到好的信号:AI 数据中心收入 2026 财年同比增长一倍以上,第四季度环比增长约 20%;推出了第五代碳化硅 MOSFET,与通用电气航空签了 10kV MOSFET 的谅解备忘录。信号和账本之间的差距,是读这家公司的关键。
12 英寸的算术,和一个常被忽略的瓶颈
12 英寸(300mm)和 8 英寸(200mm)的面积之比是 2.25 倍。理想情况下,一片 12 英寸晶圆能切出的器件数,比一片 8 英寸多一倍以上,这是产业追求大尺寸的根本原因。
报告称,国内至少 10 家企业完成了 12 英寸衬底的研制;天岳先进称已完成 12 英寸导电 N 型、导电 P 型和高纯半绝缘型全系列产品的技术攻关,部分头部客户已启动验证或下达订单;天科合达推出了 12 英寸热沉级衬底,并计划推出面向 AR 眼镜和先进封装的光学级衬底。报告同时估计,全球 8 英寸衬底的出货份额到 2030 年才提升到约 35%,约三分之二的出货届时仍不在 8 英寸上。一份较早的报道称,12 英寸小规模量产要到 2027 年才开始。
放在天科合达的数字面前读:8 英寸价格已经被打到 6172 元/片,12 英寸产品还在起步。大尺寸能降低单位面积成本,不能解决产能先于需求的问题。
需求:新能源车是主干,AI 是增量
天岳在三季报里给出了需求端的几个数字(来源是文中引用的产业调研,未注明机构):中国电动车主驱模块中碳化硅占比 2026 年上半年为 26.8%,800V 车型渗透率约 71.6%;机构测算碳化硅市场规模 2024 到 2030 年从 35 亿美元增长到 124 亿美元,AI 基础设施贡献近一半需求。集微咨询另估计:新能源车碳化硅渗透率 2024 年 19.2%,2030 年 53.6%(引自 Yole);全球衬底市场规模 2024 年 88 亿元,2030 年 585 亿元,年均复合增长 37.1%。
AI 数据中心的需求,主要来自英伟达的 800V 直流供电架构(2027 年规模化商用)。Wolfspeed 的 AI 收入翻倍,天岳称它是“核心新增需求”。报告还列了两条远期线索:AI 眼镜光波导(碳化硅折射率高,波导厚度可从 0.8 毫米降到 0.3 毫米)和先进封装散热(英伟达 GPU 的热设计功耗从 H100 的 700 瓦升至 Rubin Ultra 预计超过 2000 瓦),对应的市场规模,报告中没有注明来源,读者当作情景更稳妥。
资本的账:第二次冲击科创板,募资的钱去哪
天科合达的 IPO 本身是个观察窗口。招股书显示,拟募资 27.8 亿元,其中 20 亿元投入碳化硅材料扩产,3.5 亿元用于单晶原料项目,2.3 亿元用于江苏晶片一期厂房购置,2 亿元补充流动资金。扩产的目标是新增年产 27 万片导电型碳化硅衬底,相当于在现有产能上提升约 66%。据蓝鲸新闻报道,估值约 175 亿元,股东包括华为哈勃、宁德时代、高瓴资本,这些数字编辑部没有在招股书原文中核到,只能作为线索。
这里有个逻辑上的对撞:行业价格已经跌得让头部公司毛利率为负,IPO 募资的主要用途却是把产能再提高三分之二。如果扩产如期落地,而需求跟不上,价格战会再来一轮;如果 8 英寸的供不应求持续,新增产能就是机会。这是一次对需求判断的押注,不是对现状的修补。
读碳化硅财报的四个指标
用上面两家的数字,可以归纳出四个看财报的指标。
第一,衬底的毛利率。天岳从 17.10%(2025 年)升到 27.46%(三季度),天科合达是负 20.06%,两者的差距超过 37 个百分点,说明同一个价格环境下,成本和产品结构的差距足以决定生死。
第二,8 英寸的占比。天岳的 8 英寸已过半,天科合达 2025 年的 8 英寸均价是 6172 元/片,较 2023 年缩水近 80%,同一种产品,单价能撑住与否,取决于能不能卖到稀缺的客户手里。
第三,库存和周转。天科合达 2024 年存货周转天数超过 460 天,存货跌价准备计提比例升到 52.7%,意味着半数以上的库存价值要靠未来的价格回升才能收回。
第四,境内外毛利率的差。天岳 2025 年境内毛利率负 6.22%,境外 35.97%,两者相差约 42 个百分点。国内同质化竞争有多激烈,一个数字就能看出来。
对不同读者意味着什么
给新能源车的买家:碳化硅成本下降,会先体现在 800V 快充车型的普及速度上,不一定表现为车价下降。
给看资本市场的人:区分“价格触底”和“盈利拐点”。天岳的三季度毛利率 27.46%,说明 8 英寸占比上去之后,盈利确实在变化;天科合达的 2025 年毛利率负 20.06%,说明同一行业里,产品结构、客户和库存管理的差距比行业均价更重要。看财报时,要看衬底毛利率、8 英寸占比、存货和应收账款,不能只看营收增速。
给产业链的人:设备(长晶炉、切割、抛光)和外延是下一步的订单方向;12 英寸需要新的设备和工艺窗口,第一批客户愿不愿意试错,决定节奏。
接下来可以核对的节点
天岳先进 2026 年全年业绩和 8 英寸占比;天科合达问询回复里的存货、关联交易和毛利率解释,IPO 审核结果;6 英寸和 8 英寸价格能否连续两个季度上升;12 英寸的第一个公开量产节点;Wolfspeed 下一季度收入是否落在 1.4 亿到 1.6 亿美元区间,毛利率能否收窄;英伟达 800V 在 2027 年的部署节奏。最关键的一个:8 英寸的供不应求,会不会在新增产能到来之前被需求吃掉。
声明:本文数据均来自公开资料,仅供行业参考,不构成任何投资、医疗或其他专业建议。如发现事实或版权问题,请联系 wendianshuzi@163.com。