别盯着减速器炒概念了:中国供应链把硬件砍成白菜价后,为什么机器人依然进不了车间?
2026年11月1日 · 来源:稳点科技观察 · 作者:稳点科技观察编辑部
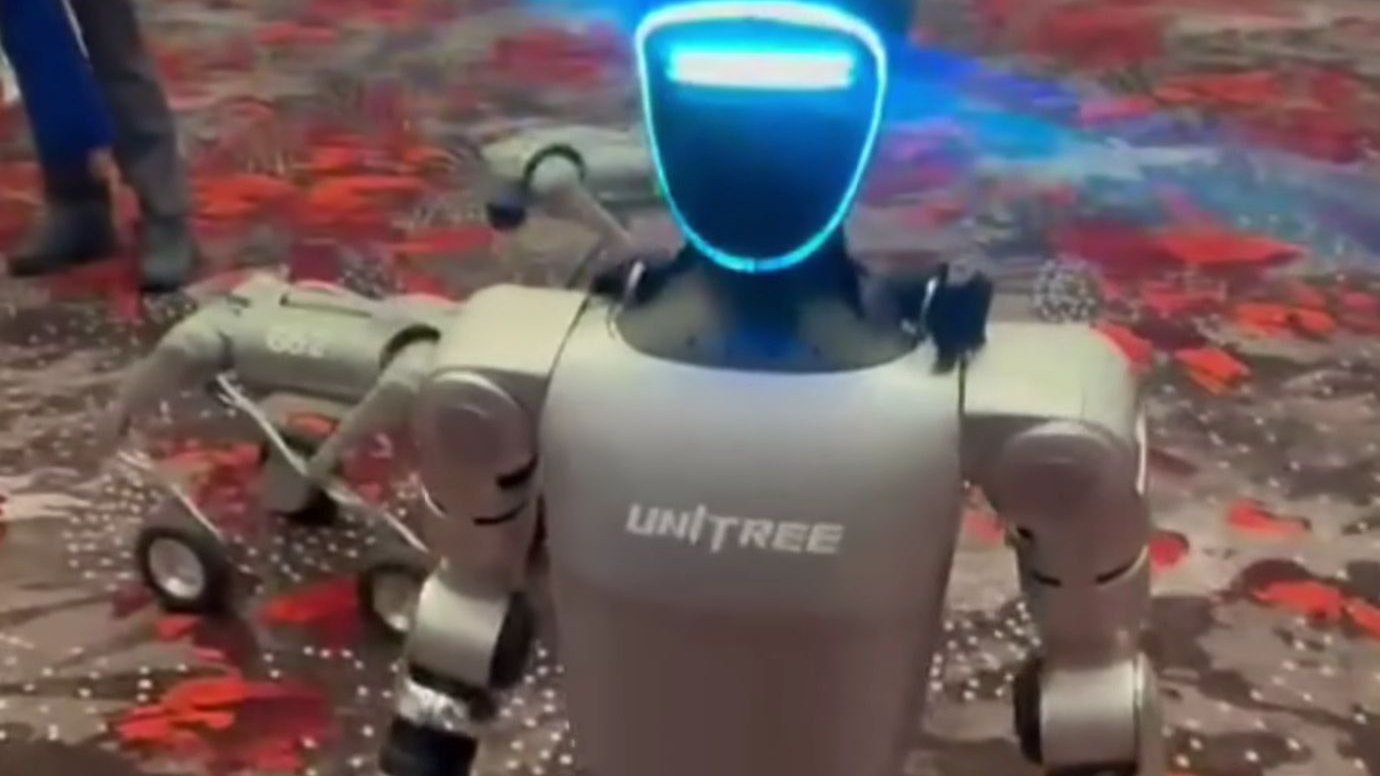
每隔一阵子,二级市场就会把某个零部件翻出来炒一遍。减速器,丝杠,空心杯电机,灵巧手,轮流上场,理由永远是同一句:人形机器人要量产,这个环节卡脖子。
两年前这么说,不算错。今天再讲,得先翻账。翻完之后,编辑部的结论有点扫兴:减速器不缺,价格在往下掉,产能比需求大出一个数量级。机器人进不了车间,原因在别处。
硬件已经砍成白菜价
宇树 G1 2024 年发布,定价 9.9 万元。2025 年 7 月,R1 上市,3.99 万元。路透社的说法是,R1 比 2024 年那款大幅降价,原因是制造成本降了。再看卖得最多的那一批:宇树人形机器人的平均单价,2023 年约 59.3 万元(行业追踪数据),2025 年约 16.8 万元(招股书披露)。两年,掉了七成。
被炒得最凶的减速器,在整机成本里占多少?供应链研究机构 X.PIN 对国产人形机器人的零部件做过一次拆分:
| 部件 | 占零部件成本 |
|---|---|
| 精密减速器 | 21% |
| 电机 | 19% |
| 丝杠 | 19% |
| 传感器 | 14% |
| 控制器 | 12% |
| 结构件 | 10% |
| 其他 | 5% |
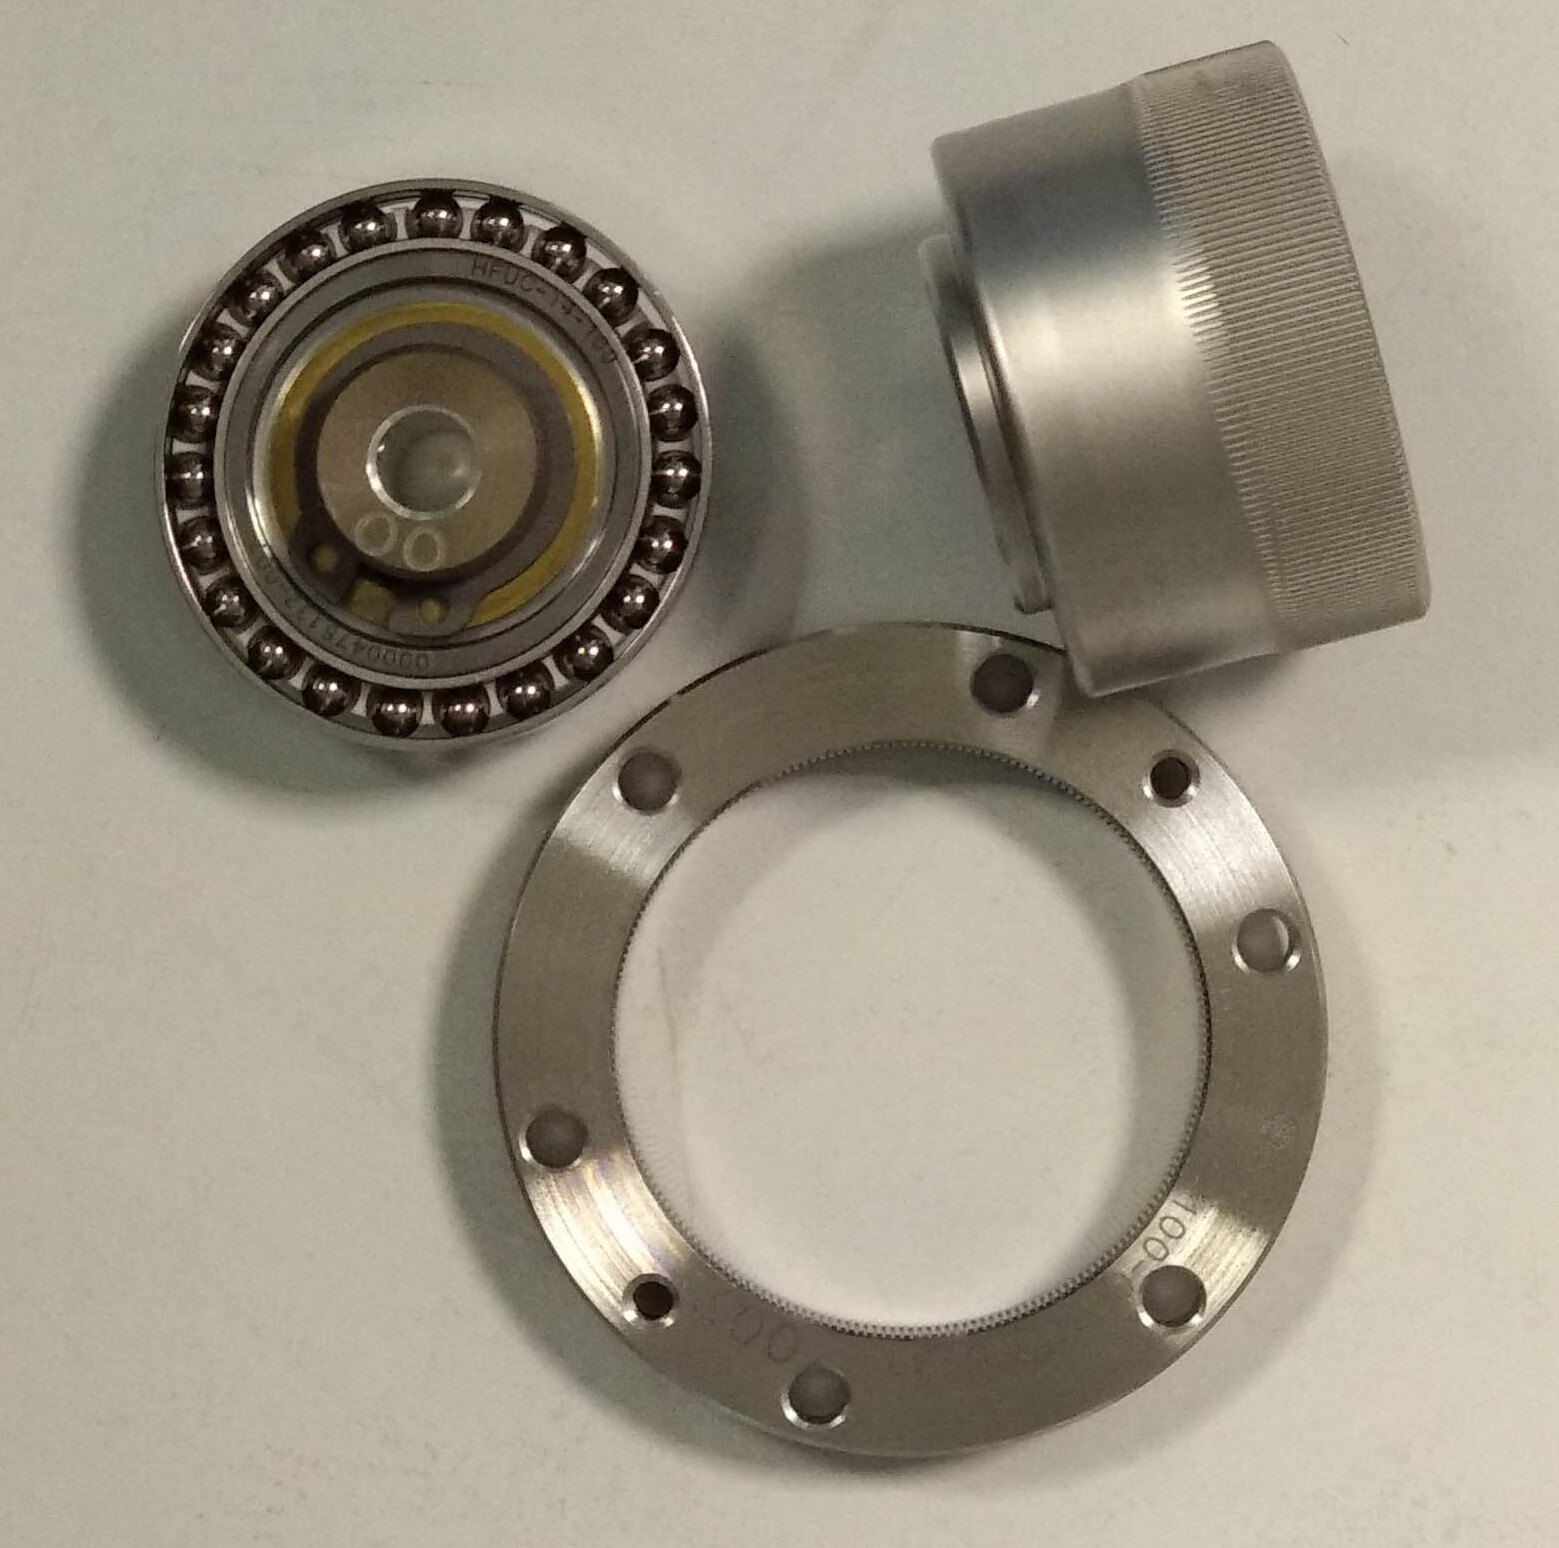
最贵的一项,也就 21%。哪怕整个减速器环节明天涨价三成,整机成本也只多出 6% 出头。一台全尺寸人形机器人身上大约有 28 个减速器,一半谐波,一半行星。需求摆在这儿,供给也跟上来了:日本 Harmonic Drive Systems 的年产能约 214 万台,比 2022 年多 8%;国内龙头绿的谐波,产能从 33 万台涨到 60 万台以上(不同口径给出的数在 62 万到 79 万之间)。2025 年,国产谐波减速器在国内市场的份额已经过半,估计比日本和欧美的同类产品便宜 30% 到 50%。
这时候该问一个更朴素的问题:全世界到底要多少台减速器?
IDC 的统计是,2025 年全球人形机器人出货约 1.8 万台,同比增长约 508%,销售额约 4.4 亿美元。拿 28 个减速器、一半是谐波来粗算,一台 14 个,1.8 万台一共用 25 万个左右的谐波减速器。这是编辑部的粗算,不是公开统计,但数量级是对的。对面的产能是什么?光 Harmonic Drive 一家,一年 214 万台,绿的谐波再加几十万,还没算国内其他厂商。供给是人形机器人需求的十倍上下。
十倍的富余,在制造业里有个熟悉的名字,叫价格战。
龙头的财报,比概念诚实
绿的谐波是这个故事里最标准的样本。2025 年,公司营收 5.71 亿元,增长 47.3%;归母净利润 1.24 亿元,增长 121.4%;谐波减速器卖了 42.5 万台,增长 72.5%,产能利用率 68%,比上年提高了 25 个百分点。数字很好看,但同一份年报里还有几个数,没那么好看。
第一,毛利率 36.9%,已经连续四年下滑。有财经文章把原因归为应对竞争降价和高毛利产品占比下降。第二,人形机器人这块业务,2025 年的收入约 1 亿元,占总营收不到五分之一;卖得最多的减速器,大部分去了工业机器人、数控机床这些老行业。第三,国金证券预计,2026 年人形机器人领域的收入会涨到 3 亿元以上,听起来是三倍,但 3 亿元在 5.71 亿元的基数上,仍然不是主业。年报发布那天,公司股价盘中下跌,收盘跌了 6% 以上,整个机器人板块跟着走低。
2026 年,公司的月产量从年初的 5 万台提到 5 月的 7 万台,年底目标 10 万到 12 万台。产能在往上堆,毛利率在往下走,人形机器人的收入占比还不到两成。一条行业如果真的在“卡脖子”,景象不是这样的。
编辑部不是说减速器没有价值。它是机器人的关节,没有它机器人转不动。但“人形机器人需要减速器”和“减速器环节会因为人形机器人而暴利”是两回事。前一句是技术事实,后一句得看供需,而供需的数字正好在反着走。
买机器人的人,不在车间里
硬件便宜了,为什么机器人没有涌进工厂?先看谁在买。
宇树招股书和问询回复里有一组数:2025 年前三季度,它的人形机器人收入,73.6% 来自科研教育,17.4% 来自商业消费,行业应用约 9%。这 9% 里,还有一部分是企业买去做参观接待的。全年出货超过 5500 台,大头进了实验室和展厅。
IDC 对全行业的统计是同一个画面:2025 年全球人形机器人销售额约 4.4 亿美元,除以 1.8 万台,平均每台约 2.4 万美元,折合 17 万元上下。最大的几家,智元、宇树,出货都在五千台上下,乐聚、加速进化、松延动力这一档,是千台量级。美国的 Figure、Apptronik、Agility,出货只有几十台,仍处在试点阶段。
再看优必选,它是国内工业场景推得最猛的一家。2025 年,公司交付 1079 台全尺寸人形机器人,人形业务收入 8.2 亿元,平均每台约 76 万元。年末年化产能超过 6000 台,实际交付 1079 台,产能利用率不到两成。订单数字比交付大得多:公司公布,2025 年 Walker 系列全年订单金额约 11 亿元;另有分析文章按 14 亿元算,并且指出其中约 59% 来自政府数据采集中心类项目。这个比例只是单篇分析给出的估算,没有公司的官方拆分,但方向和另一组数字对得上:新华社 9 月 15 日的报道说,截至 6 月底,全国已建成启用超过 70 家具身智能训练场,在建和规划的还有 40 多家,业内叫它们“机器人学校”。
学校要买机器人,用来采集数据,然后训练模型。这笔需求是真的,规模也不小,但它买的是“数据生产设备”,不是“工位上的劳动力”。
钱回得怎么样?优必选 2025 年底的应收账款是 18.42 亿元,接近全年营收,坏账准备计提了 5.39 亿元,比例 29%,全年净亏损 7.9 亿元。分析者普遍认为,这和政府类客户付款周期长有关。2026 年上半年,公司营收 12.69 亿元,同比增长 104.2%,全尺寸人形机器人收入 5.9 亿元,占 46.5%。按分析文章的算法,上半年交付 921 台,平均每台约 64 万元,比 2025 年全年的 76 万元又低了一截。
把这几个数放在一起,大致能画出现在的买家结构:科研教育和展示占大头,政府主导的数采中心占一块,真正因为“产线需要”而采购的,只有一小部分。这也是下面几节要回答的问题:那一小部分,为什么这么小?
进了车间的几个样本
真进了车间的,样本不多,Figure 算一个。它的机器人在宝马斯帕坦堡工厂待了 11 个月,据公司说,参与了 3 万多辆 X3 的生产,装了 9 万多块钣金件,累计运行 1250 多小时。听着很热闹,再看干的什么活:从料框里抓起一块钣金件,放进焊接夹具,误差 5 毫米以内,一个循环 84 秒,上料占 37 秒。后面的焊接,还是传统六轴机器人干的。
11 个月,一个工位,一件事。
退役时 Figure 自己交了底:最先出问题的是小臂。人手大小的肢体里,要塞进三个自由度、散热和一堆会动的线缆,天天动,电路板和线缆就被磨坏了。到了 Figure 03,腕部电子整个重做,分线板和会动的线缆都拿掉了。
仓库那边说得更直白。物流公司 GXO 的 CEO 在 2026 年 8 月的财报电话会上说,他们做了 45 个人形机器人试点,“还没有实现投资回报,我想还要几年”(据 FreightWaves 报道)。
国内的故事是另一个版本,更热闹,也更含糊。优必选的 Walker S2 在汽车和 3C 制造场景做搬运、分拣、质检,公司披露的客户包括空客(合作协议,首批采购 100 台),以及比亚迪、吉利、奥迪一汽、蔚来等车企,报道称合计签了超过 5 亿元的长期协议。Walker S2 带自主换电,据媒体转述 3 分钟可以换完一块电池。据大和 9 月的报告,2026 年上半年约交付 600 台 Walker S2,均价约 60 万元,物料成本从约 35 万元降到约 18 万元,部分工业客户开始重复下单。
这些消息都不是假的,但留下的空白更值得看。故障率,没有公开;连续作业时长,没有公开;每台机器在产线上实际干了多少小时,没有公开;复购的数量,没有公开。“实训”“试点”“长期协议”这几个词,在财报里和在车间里是两种分量。
窄一点的机器,反而先落地了。拓斯达的“小拓”做的是注塑后段取件、摆盘、品检,在 CHINAPLAS 2026 上的实测,整线人工成本降低了 60%,物料换产最快 5 分钟。它的产品经理说得很直接:注塑行业最突出的特点就是多品种、小批量、换产频繁,传统自动化只适配大批量。这家公司没有强调“通用”,只盯着一个行业最痛的一个点。小拓的部署台数公司没有给,这笔账同样无法核对,但它说明了一个方向:先吃透一个场景,比“什么都能干”更容易让车间点头。
真正还卡着的,是另外几样
说减速器不卡,不等于整台机器没有卡脖子的地方。各家研报对哪个环节最卡,说法大同小异:行星滚柱丝杠,六维力传感器,灵巧手里的微型空心杯电机,以及能感知接触的全域触觉。
数字很乱。行星滚柱丝杠,一台人形机器人约要 14 根;有研究报告称,2023 年中国市场上两家瑞士企业合计占了近 56% 的份额,国产厂商合计约 11%;另一些来源给的国产化率在 30% 到 40% 之间,并称国产良率约 60%,海外能到 85% 以上。六维力传感器,有文章说国产化率不到 30%,也有文章说不到 15%。灵巧手的微型电机,有来源给出 25% 到 38%。这些数多来自券商研报摘录和财经号,口径不统一,有的还带着荐股的意思,编辑部只取它们共同的方向:谐波减速器已经基本完成替代,丝杠、力传感器和灵巧手还是短板,瓶颈出在轴承钢纯净度、螺纹磨削精度这类需要长年积累的工艺上,不是有钱就能一夜解决的。
还有一块钱,被很多人漏看了。据 IT之家的采访,一台人形机器人的成本约 10 万元,仅算力方案就占 2 万到 3 万元,是单项里最重的一块,比减速器 21% 的占比还高,这部分钱流向的是芯片厂商,不在国内供应链里循环。炒“卡脖子”的人盯着机械零件,整机里最贵的那一笔,在另一张账上。
连特斯拉也绕不开。在 2026 年第二季度财报电话会上,马斯克说,Optimus 几乎所有零部件都不存在成熟的供应链,全部要从零开发;据 LatePost 的匿名供应链消息,特斯拉要求供应商 9 月把产能提到每周 1000 台、年底提到每周 2000 到 2500 台(未经官方证实)。V3 的发布时间屡次后延,量产初期按马斯克的说法,不会快速爬坡,产量按“S 曲线”增长。一家要自己造几乎所有零件的公司,和一个靠国产减速器成本下降故事讲“量产”的二级市场,面对的是同一个现实:整机的瓶颈在供应链里到处都是,但并不集中在被炒得最凶的那一个。
另一个常被忽略的限制,来自规则。工业机器人的安全标准 ISO 10218,2025 年 2 月刚做了 2011 年以来的第一次大修,它默认机器人是静态稳定的,断电不会倒。双足机器人不是这样。专门针对动态稳定的足式机器人的 ISO 25785-1,2025 年 5 月才出第一份工作草案,据资料,截至目前仍在制定中。国内同类标准的进展,编辑部没有查到公开信息。对一座工厂的安全部门来说,没有现成的标准,就没有现成的验收清单;没有清单,批准一台机器人进入有人的车间,责任就只能由签字的人自己担。这和硬件便宜不便宜无关,却足以让一个试点停在试点。
零件降了价,车间为什么还不买
答案其实就在上面这些数里。
坏得快。Figure 总结的头号故障点,是小臂里的电路板和线缆,一根线缆就能让一队机器下线。车间要的是两班倒不停机,不是展台上能演示。没有公开的故障率,工厂的设备部门没法给一台机器排保养计划,也就没法放心地把它放上主线。
活太窄。宝马那个工位换成别的活,夹具、数据、安全评估都得重来。机器是通用的,工位不是。每多一种工位,就多一次调试、一次验收、一次培训。通用的价值只有在“换工位的成本很低”时才兑现,现在的换工位成本,远没有降到那个程度。
账不好算。美国的 Agility 拿每小时 30.5 美元的人工成本,算出 1.1 年回本(这笔账另文细算)。换成别的工位、别的工资水平,数就变了。国内工位上,一台 60 万元的机器要和工人比谁更便宜,效率、开机率、维护费,哪一个都不能掉链子。
还有一层,是采购逻辑本身。工厂买一台设备,看的是节拍、良率、可用率这三个数,再加上出了事故谁来负责。展会上的演示,给不了任何一个。
所以才会出现一个看上去矛盾的局面:整机降价七成,订单和出货都在翻倍,车间里的机器人却还是寥寥几台。需求在涨,涨的是另一种需求,买的是研究平台、展示道具和数据采集的设备,工位上的劳动力,还没有被说服。
对炒概念的人,说明什么
国家发展改革委在 2025 年 11 月底的新闻发布会上说,国内人形机器人企业已经超过 150 家,半数以上是初创或跨行业进入,要防范“重复度高的产品扎堆上市、研发空间被压缩”。把这句话放在上面的数字旁边,意思是:150 多家企业抢同一批科研教育和数采中心客户,每一家都在降价,每一家都在拉高对零部件的采购量,而零部件厂商的产能比需求大十倍。
一边是整机价格两年掉七成,一边是核心零件毛利率连续四年下滑,两头都在被压缩,利润往哪里走?先看谁最先扛不住。整机厂有科研教育的高毛利垫着,宇树 2025 年主营业务毛利率仍在 60% 左右,暂时不疼;零部件厂的毛利率已经连续四年往下走,疼得最早。顺着供应链往上游看,这是常见的次序:下游抢客户,先压价的是采购,被压的是供应商。真正的转折,要等科研教育的订单吃饱以后,整机厂不得不去工厂找客户,那时压价的力度,会比现在大得多。这是编辑部的推演,不是已经发生的事。编辑部在另一篇文章里细算了本体厂商的账,结论不乐观。减速器这条线上,国产替代已经基本完成,剩下的是价格战和产能出清,和“卡脖子”的叙事已经没有关系。
那么该盯什么?编辑部手里有几把很朴素的尺子,每一把都是上文出现过的数,现在的读数如下。
| 尺子 | 现在的读数 | 往哪个方向走才算好消息 |
|---|---|---|
| 减速器龙头的人形机器人收入占比 | 约 17%(约 1 亿元 / 5.71 亿元) | 升到三成以上,说明需求真的放量 |
| 优必选应收账款 / 营收 | 约 92%(18.42 亿元 / 20.01 亿元) | 明显下降,说明回款在改善 |
| 优必选产能利用率 | 约 18%(交付 1079 台 / 年化产能 6000 台) | 持续爬升,说明订单真的在变成交付 |
| 宇树人形机器人收入中的行业应用占比 | 约 9% | 超过两成,说明工厂开始买了 |
| 全行业平均单价 | 约 17 万元(4.4 亿美元 / 1.8 万台) | 不再下跌,说明价格战见底 |
还有两样没有读数,因为没有人公布:故障率,和连续作业时长。哪一家第一个把这两个数写进公告,哪一家就是认真想进车间的。政府数采中心之外的工业客户占比,同样没有官方数字,公司哪天愿意披露,才算真正的拐点。
每隔一阵子翻出来炒的那个环节,今年轮到的是减速器。故事讲给投资人听可以,拿来解释“工厂为什么不买机器人”,讲不通。
声明:本文数据均来自公开资料,仅供行业参考,不构成任何投资、医疗或其他专业建议。如发现事实或版权问题,请联系 wendianshuzi@163.com。