全球每 10 台新装工业机器人,6 台在中国:国产份额却从 57% 掉到 55%,发那科订单创纪录,谁在赚这一轮的钱?
2026年11月1日 · 来源:稳点科技观察 · 作者:稳点科技观察编辑部
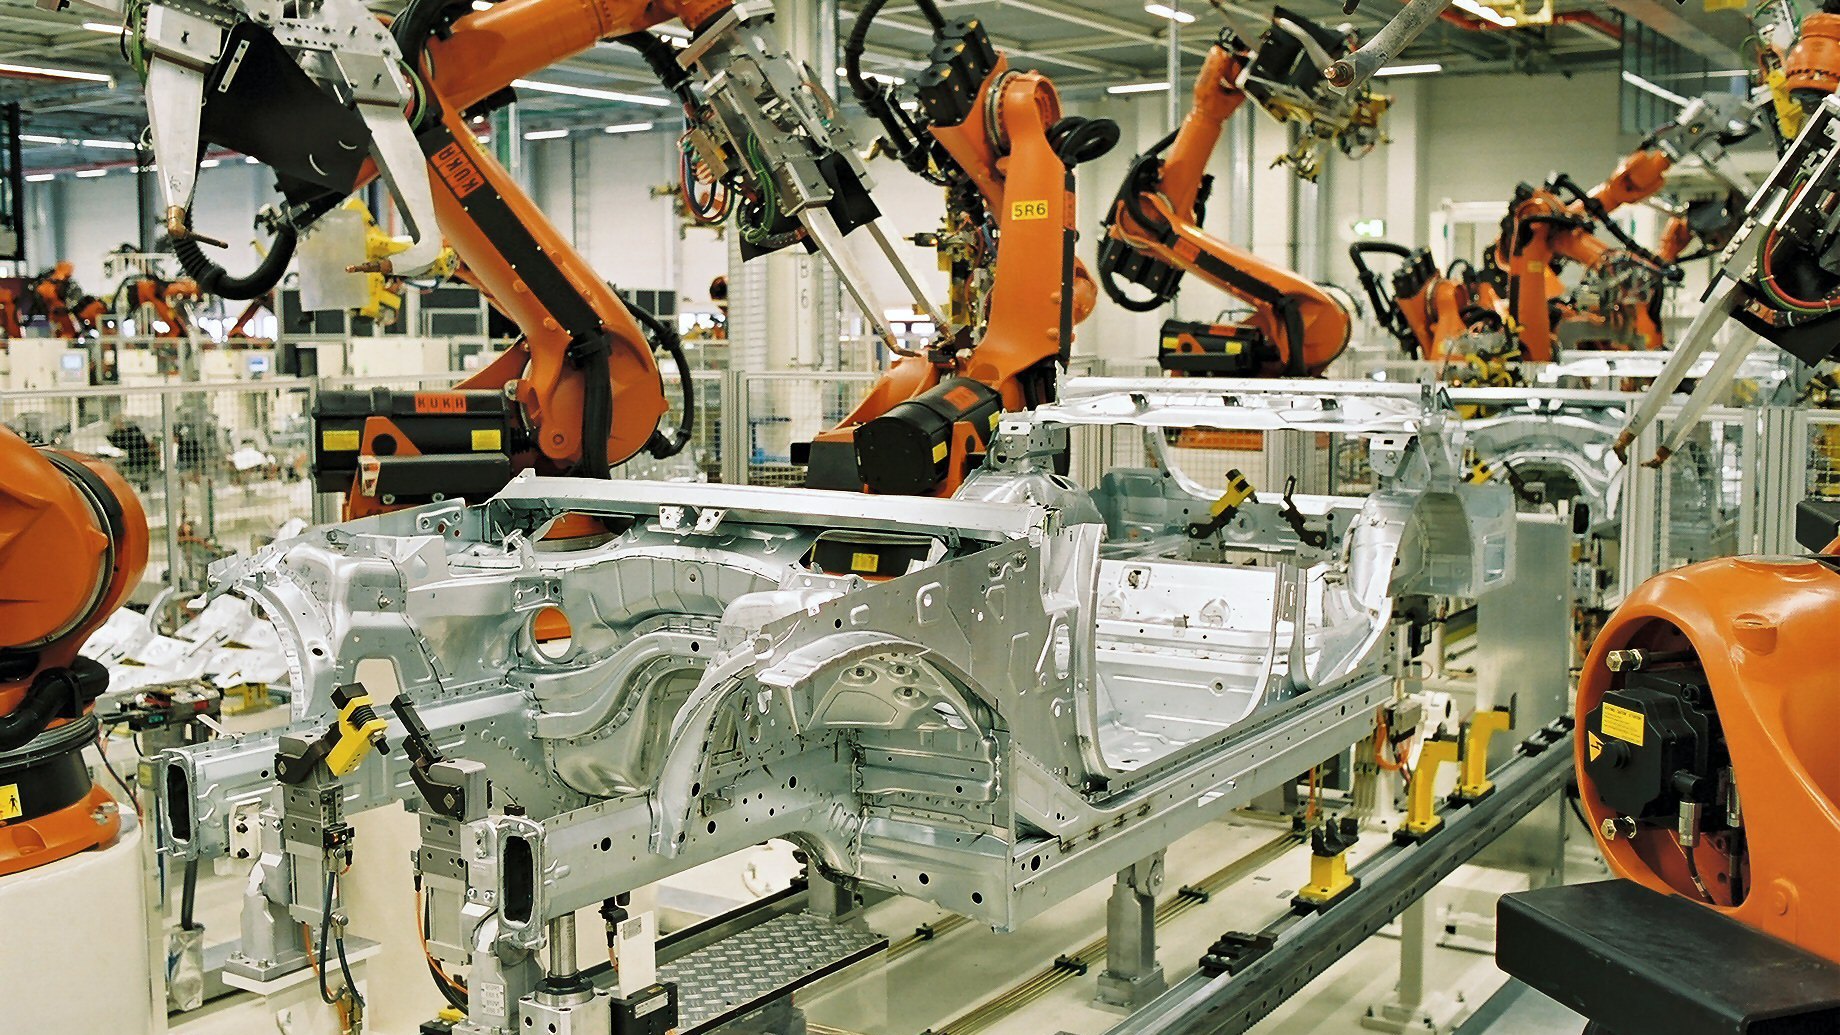
9 月 24 日,国际机器人联合会(IFR)发布《2026 世界机器人报告》:2025 年全球新装工业机器人 60.3 万台,同比增长 11%,在役总量首次达到 500 万台;其中中国新装 35.4 万台,占 59%,同比增长 20%。
10 月 24 日,日本发那科公布 7 月到 9 月的季度订单 3060 亿日元,同比增长 49.0%,据报道是公司历史上最高的单季订单。
同一份 IFR 报告里还有两行不那么起眼的数字:中国品牌在国内市场的份额,从 2024 年的 57% 降到 55%;日本 2025 年新装 36219 台,同比下降 19%,是十年来的最低。
装得最多的国家,国产品牌份额在下降;装得变少的国家,龙头企业订单创纪录。工业机器人是机器人里最成熟的一类,它的账最能说明“机器人这件事”现在到底赚谁的钱。编辑部把这几份材料放在一起读。
数字一:60.3 万台,中国占 59%
先把 IFR 的数字摆出来。
2025 年全球新装 60.3 万台,同比增长 11%;在役 500 万台,同比增长 9%,比七年前翻了一倍多。中国新装 35.4 万台,占 59%,同比增长 20%,比此前纪录多出近 6 万台。美国新装 3.84 万台,增长 12%,首次超过日本,居第二;日本 3.62 万台,下降 19%;韩国约 3 万台,下降 1%;印度近 1.05 万台,增长 15%。欧盟 6.05 万台,下降 11%,其中德国 2.48 万台,下降 8%,欧盟汽车行业的新装下降 25%(1.49 万台)。
分行业看(据报道的整理,口径是否限于中国原文没有交代清楚):电子 9.64 万台;汽车 7.89 万台,创纪录,增长 38%;金属与机械 7.87 万台,增长 44%;食品饮料下降 37%,纺织下降 92%,这两项的基数很小。
IFR 的预测:2026 年全球新装 65.5 万台,增长 9%;2029 年 80.6 万台。分地区,2026 年亚洲增长 11%,美洲 2%,欧洲约持平;中国市场到 2029 年每年增长 5% 到 10%。IFR 主席的评价是,中国的成功建立在国家机器人战略之上。
编辑部的第一个读法:增速最快的地方是中国,汽车和金属加工的新装在涨,欧洲汽车行业在缩。机器人的需求,正跟着新能源车和电子产业的投资转移。
数字二:55%,国产份额不升反降
再看国产。IFR 的数据是:中国品牌 2025 年在国内装了 19.5 万台,增长 15%,占国内市场 55%,2024 年是 57%。外资品牌的新装增速是 27%,快于国产。
国产的绝对数在涨,份额在掉,原因就在上一段:中国市场自己涨得太快,外资品牌这一年涨得更快。
再看单家公司。据睿工业(MIR)的统计,2026 年上半年,埃斯顿以 9.85% 的市占率位居中国市场全品牌第一,已连续六个季度领先;汇川技术上半年工业机器人出货同比增长 29.78%,整体份额进入中国市场前三。两个第一加起来,国产头部企业的单家份额也就是一成上下:市场仍然是分散的,没有谁拿到绝对的主导权。
数字三:3060 亿日元,发那科的订单创历史新高
日本这边的矛盾更有意思。2025 年日本国内新装下降 19%,十年最低;可发那科 7 月到 9 月的季度订单达到 3060 亿日元,同比增长 49.0%;其中工厂自动化业务订单增长 130.1%,据报道结束了此前连续六个季度的客户去库存。区域上,中国需求的回升最明显(没有给出数字)。
财务上:上半年(截至 9 月 30 日)合并销售额 4737.1 亿日元,增长 16.2%;其中工业机器人 1943 亿日元,增长 12.6%;营业利润 1166.7 亿日元,增长 35.7%,营业利润率约 24.6%,7 月到 9 月单季的营业利润率为 26.0%。公司把本财年(到 2027 年 3 月)的销售额指引上调到 1.0137 万亿日元,比 7 月 31 日提出的 9481 亿日元上调 6.9%;营业利润指引 2407 亿日元,上调 10.4%;净利润 2283 亿日元。同时宣布最多回购 1000 万股、金额上限 500 亿日元的股份,中期分红每股 72.54 日元。
据报道,需求来源包括 AI 基础设施投资(液冷服务器机箱、半导体设备、封装治具)、新能源车产线和人形机器人零部件。需要留意一条旧的警告:据报道,7 月的业绩会上,管理层还不确定中国和印度的需求是“真实需求”,还是零部件短缺引发的“抢订单”。这次报道里没有管理层对这个问题的新说法,订单的持续性需要看后续季度。
安川电机的数字相对谨慎:2026 财年第一季度(3 月到 5 月),订单增长 29%,其中交流伺服订单增长 65%,机器人订单增长 14%;销售额增长 10.6% 到 1390 亿日元,营业利润却下降 19%,据称是系统切换的影响。一篇二手整理称机器人业务的利润大幅下降,没有读到原始披露,不引用具体数字。
数字四:2314%,埃斯顿的利润有一半来自一笔评估收益
国产第一的埃斯顿,上半年的数字要拆开读。
营收 25.78 亿元,同比增长 1.14%;归母净利润 1.61 亿元,同比增长 2314.23%。可是这 1.61 亿元里,超过一半来自参股公司南京工艺与南京化纤资产重组带来的公允价值变动收益 9950 万元。扣掉非经常性损益之后,扣非净利润 7017 万元,同比增长 498.64%,去年同期是亏损 1760 万元。也就是说,主业确实在修复,修复的幅度是 7000 万元,不是 1.6 亿元。
业务结构:工业机器人及智能制造系统收入 21.38 亿元,增长 2.21%,占总营收 82.96%,毛利率 31.69%,同比提高 4.69 个百分点;自动化核心部件 4.39 亿元,下降 3.78%,毛利率 32.40%。整体毛利率 31.81%,提升 4.17 个百分点。
地区结构更值得注意:海外收入 9.36 亿元,增长 25.06%,占比升到 36.33%;境内收入 16.41 亿元,下降 8.82%。公司称这是主动调整客户和业务结构的结果,并非需求萎缩。应收账款坏账损失 2717 万元,去年同期只有 69 万元;经营现金流净额 4453 万元,去年同期净流出 1.19 亿元。它还推出了 1200 公斤负载的机器人,称填补国产重载空白。
汇川技术的数字:上半年营业总收入 246.75 亿元,增长 20.31%;归母净利润 28.10 亿元,下降 5.35%,扣非净利润 27.56 亿元,增长 3.15%;智能机器人及数字能源收入约 14.7 亿元,增长约 96%。综合毛利率 29.74%,下降约 0.49 个百分点,主要受新能源汽车动力系统毛利率下滑拖累。机器人只是汇川众多业务中的一块,它的份额增长和整体利润并不同步。
数字五:729,352,对不上的产量
国家统计局的数字,常被拿来和 IFR 并排读,容易读错。
国家统计局:2026 年 8 月工业机器人产量 96174 套,同比增长 34.6%;1 到 8 月累计 729352 套,增长 29%;前三季度同比增长 29.1%。有媒体据此称,2026 年全年有望首次突破 100 万台。IFR 的数字是:中国 2025 年全年新装 35.4 万台。
100 万对 35 万,差了近三倍,原因是统计口径不同:国家统计局统计的是“产量”(套),既包括国内销售,也包括出口;而且统计局的“工业机器人”分类和 IFR 的定义并不完全一致;IFR 统计的是当年新装机量。编辑部没有找到官方的换算说明,所以不做折算,只提醒一件事:用统计局的产量增速(29% 左右)判断景气,可以;拿产量的绝对数去和 IFR 的装机量比,不行。
数字六:53.75 亿美元,ABB 机器人业务的价格
最后看资本。2025 年 10 月 8 日,软银集团宣布以 53.75 亿美元收购 ABB 的机器人业务,ABB 放弃了此前将该业务分拆独立上市的计划。这个业务有约 7000 名员工,2024 年收入 23 亿美元。按这两个数相除,收购价约是收入的 2.3 倍。
对照一下:本站在智能体那篇里读到的 Cursor,收购价是年收入的约 25 到 30 倍。成熟的工业机器人业务,价格是收入的两三倍;被视为新增长点的 AI 编程工具,是二三十倍。一个类别的估值倍数,直接反映了市场对增长和利润的预期。
交易需要欧盟、中国和美国监管机构批准,预计 2026 年中到下半年完成;一份来源称欧盟委员会已在 2026 年 3 月 11 日批准,这条来自单一的行业网页,没有核实;交易是否已交割,编辑部没有查到可靠消息。
人形机器人,和 60 万台的对照
2026 年机器人最热的话题是人形。IFR 的数字给了一个对照:2025 年全球全尺寸人形机器人销量近 7000 台,厂商 174 家,一半以上在中国;同一年,工业机器人新装 60.3 万台。7000 对 60.3 万,约 1.2%。
这也是编辑部的判断依据:工业机器人的现金流,仍是整个机器人产业最扎实的一块,发那科的营业利润率在 24% 以上;人形机器人公司的高估值,要靠未来的订单兑现。
对不同读者意味着什么
给制造业采购者。机器人的价格没有明显上涨,国产头部企业的毛利率在回升(埃斯顿 31.81%),外资订单在回暖(发那科订单创纪录)。需要重载、高精度的场景,国产选择在增加;选型时看服务网络和备件,不只看单价。
给看资本市场的人。看工业机器人公司,先拆利润质量:埃斯顿的 1.61 亿元里有 9950 万元是评估收益;再看区域结构(境内下降、海外增长)、应收账款和坏账、经营现金流。发那科的订单增长是否持续,要看后面几个季度能否消化“抢订单”的疑虑。
给产业链的人。装机增长的行业在汽车、金属加工和电子;AI 基础设施(液冷机箱、半导体设备、封装治具)是新出现的订单来源。减速器、伺服、控制器等核心部件的国产化,仍然是国产品牌提高毛利的主要路径。
接下来可以核对的节点
国家统计局公布的 1 到 9 月工业机器人绝对产量;睿工业的第三季度国产与外资份额;埃斯顿、汇川三季报里的机器人业务拆分;发那科下一季度订单,看是否延续增长,还是“抢订单”后的回落;软银与 ABB 机器人业务的交割公告;IFR 对中国机器人密度口径的说明(一篇二手文章称 2026 年 4 月 IFR 修订了中国机器人密度的口径,从每万名工人 470 台改为 166 台,编辑部没有在 IFR 原始材料中核到,不采信)。其中最值得追的是国产份额:2025 年的 55% 只是一个点,2026 年如果继续下降,说明增量主要被外资拿走;如果回升,才算国产替代重新加速。
声明:本文数据均来自公开资料,仅供行业参考,不构成任何投资、医疗或其他专业建议。如发现事实或版权问题,请联系 wendianshuzi@163.com。